مساحة إعلانية
حوار- عاطف طلب
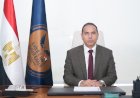
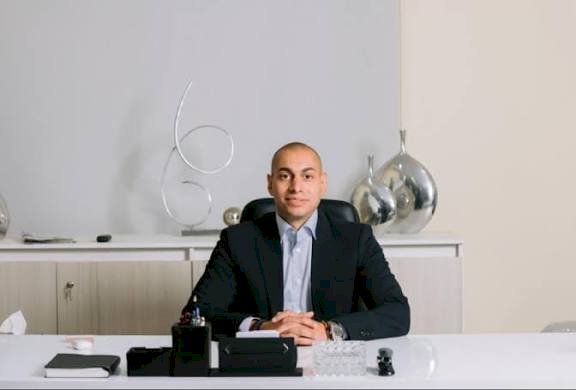
كشف أحمد درويش، الرئيس التنفيذي والعضو المنتدب لشركة رويال للتأمين، عن استهداف الشركة زيادة حجم أقساطها المباشرة إلى 3.4 مليار جنيه بنهاية عام 2026، مقابل 2.9 مليار جنيه خلال 2025، بمعدل نمو مستهدف يبلغ 18%، بالتوازي مع خطة لرفع رأس المال إلى مليار جنيه خلال المرحلة المقبلة، لتعزيز الملاءة المالية ودعم خطط التوسع وزيادة الطاقة الاستيعابية للشركة في سوق التأمين المصرية.
وقال درويش، في حوار خاص، إن الشركة نجحت في تحقيق نمو بنسبة 40% في الأقساط المباشرة خلال 2025، لتسجل نحو 2.9 مليار جنيه مقابل 2.06 مليار جنيه في 2024، فيما بلغ صافي الأرباح 363 مليون جنيه، وارتفعت التعويضات المسددة إلى 1.33 مليار جنيه، بينما وصلت الاستثمارات إلى 2.319 مليار جنيه.
وأوضح أن استراتيجية الشركة خلال الفترة المقبلة ترتكز على التوسع الانتقائي في تأمينات الممتلكات والمسؤوليات، وتطوير المنتجات التأمينية المتخصصة، وفي مقدمتها التأمين ضد المخاطر السيبرانية الموجه للشركات الصغيرة والمتوسطة، إلى جانب تعزيز التحول الرقمي وتطوير سياسات الاكتتاب وإدارة المخاطر، مع الحفاظ على جودة المحفظة التأمينية والربحية الفنية.
ما أبرز المؤشرات المالية التي حققتها الشركة في 2025 مقارنة بـ2024؟
نجحت شركة رويال للتأمين خلال عام 2025 في مواصلة مسيرة النمو وتعزيز مركزها التنافسي داخل سوق التأمين المصري، مدعومة بسياسة اكتتاب متوازنة تستهدف تحقيق النمو المستدام مع الحفاظ على جودة المحفظة التأمينية والربحية الفنية.
وانعكس ذلك على عدد من المؤشرات المالية الرئيسية، حيث بلغت الأقساط المباشرة نحو 2.9 مليار جنيه بنهاية 2025، مقابل 2.06 مليار جنيه خلال 2024، بمعدل نمو بلغ 40%.
كما بلغت التعويضات المسددة نحو 1.33 مليار جنيه، مقارنة بنحو 794 مليون جنيه في العام السابق، وهو ما يعكس الدور الأساسي للشركة في الوفاء بالتزاماتها تجاه العملاء وحملة الوثائق.
وعلى صعيد الاستثمارات، بلغت المحفظة الاستثمارية 2.319 مليار جنيه، مقابل 2.160 مليار جنيه في 2024، فيما سجل صافي الأرباح 363 مليون جنيه، مقارنة بنحو 358 مليون جنيه في العام السابق.
وبلغت حقوق المساهمين 1.059 مليار جنيه، وحقوق حملة الوثائق 1.563 مليار جنيه، بينما وصل إجمالي أصول الشركة إلى 3 مليار جنيه.
ونؤكد أن تقييم الأداء لا يعتمد فقط على معدلات نمو الأقساط، وإنما يرتكز أيضًا على جودة نتائج الاكتتاب، وكفاءة إدارة المصروفات، وقوة المركز المالي، وقدرة الشركة على الوفاء بالتزاماتها.
ما المستهدف للأقساط المباشرة خلال 2026؟
تستهدف رويال للتأمين الوصول بحجم الأقساط المباشرة إلى نحو 3.4 مليار جنيه بنهاية عام 2026، بمعدل نمو مستهدف يبلغ 18% % مقارنة بالعام السابق.
إلى أين وصلت الشركة في توفيق أوضاعها مع قانون التأمين الموحد رقم 155 لسنة 2024؟
نتعامل مع قانون التأمين الموحد باعتباره خطوة مهمة في تطوير صناعة التأمين المصرية، وتعزيز مستويات الحوكمة والشفافية وحماية حقوق حملة الوثائق.
وقد بدأت رويال في مراجعة سياساتها وإجراءاتها الداخلية بما يتوافق مع متطلبات القانون والقرارات التنفيذية الصادرة عن الهيئة العامة للرقابة المالية.
وشملت جهودنا تعزيز وظائف إدارة المخاطر والالتزام والرقابة الداخلية، ومراجعة الأطر التنظيمية والإجرائية، وتطوير آليات المتابعة والتقارير والحوكمة.
كم يبلغ رأس المال الحالي للشركة؟
يبلغ رأس المال الحالي لشركة رويال للتأمين 600 مليون جنيه، وقد أقرت الجمعية العمومية الخاصة بالعام المالي 2025 زيادته إلى 800 مليون جنيه، في إطار استراتيجية الشركة لتعزيز ملاءتها المالية ودعم خططها التوسعية.
كما نستهدف، عقب انعقاد الجمعية العمومية الخاصة بالعام المالي 2026، أن يتخذ مجلس الإدارة قرارًا بزيادة رأس المال بقيمة 200 مليون جنيه إضافية، ليصل إلى مليار جنيه، وذلك وفقًا للإجراءات والموافقات اللازمة.
وتأتي هذه الزيادات في إطار حرص المساهمين على دعم المركز المالي للشركة، وتعزيز قدرتها الاستيعابية والتنافسية، بما يتماشى مع متطلبات المرحلة المقبلة وخطط النمو المستدام.
كم يبلغ عدد الفروع الجغرافية للشركة حاليًا؟ وما المحافظات والمناطق التي تستهدفون التوسع بها؟
تمتلك شركة رويال للتأمين حاليًا 10 فرعًا موزعة على معظم المناطق الجغرافية الحيوية في مختلف أنحاء الجمهورية، حيث نجحنا خلال السنوات الماضية في بناء شبكة فروع تغطي مدن القناة ومحافظات الوجه البحري والصعيد، بما يضمن تواجد الشركة بالقرب من عملائها وشركائها في مختلف الأسواق.
ما فروع تأمينات الممتلكات والمسؤوليات التي تستهدف الشركة التوسع فيها خلال 2026 و2027، وما الفروع التي قد تتجهون إلى تقليص الاكتتاب بها؟ وما أسباب ذلك؟
تركز استراتيجيتنا خلال عامي 2026 و2027 على تنمية محفظة تأمينات الممتلكات والمسؤوليات بصورة انتقائية، مع إعطاء الأولوية للقطاعات التي تتمتع بفرص نمو حقيقية وتسمح بتحقيق نتائج فنية متوازنة.
ونرى فرصًا واعدة في التأمينات الهندسية، وتأمينات الممتلكات، والمسؤوليات المدنية والمهنية، والتأمينات المرتبطة بالمشروعات الصناعية واللوجستية، إلى جانب المنتجات المتخصصة مثل التأمين السيبراني وتغطيات توقف الأعمال.
وفي المقابل، نواصل مراجعة أداء مختلف فروع التأمين بصورة دورية، خاصة الأنشطة التي تشهد ارتفاعًا في معدلات التعويضات أو منافسة سعرية لا تعكس طبيعة المخاطر.
ولا يعني ذلك بالضرورة الانسحاب من فروع بعينها، وإنما إعادة ضبط سياسات الاكتتاب والتسعير وشروط التغطية وحدود الاحتفاظ بما يضمن استدامة النتائج.
ونؤمن بأن الربحية الفنية تسبق النمو الكمي، وأن الحفاظ على محفظة متوازنة يمثل الأساس الحقيقي لبناء شركة تأمين قوية على المدى الطويل.
ما أبرز المنتجات التأمينية الجديدة التي تخطط الشركة لطرحها؟
تولي شركة رويال للتأمين اهتمامًا كبيرًا بتطوير منتجات تأمينية مبتكرة تتواكب مع التطورات المتسارعة في طبيعة المخاطر التي تواجه الشركات والمؤسسات.
وفي هذا الإطار، نستعد لإطلاق منتج جديد للتأمين ضد المخاطر السيبرانية (Cyber Insurance)، موجه خصيصًا للشركات الصغيرة والمتوسطة (SMEs)، ومن المستهدف طرحه خلال النصف الثاني من نوفمبر أو مطلع ديسمبر 2026.
ونرى أن التأمين السيبراني يمثل أحد أهم مجالات النمو الواعدة في سوق التأمين المصري خلال السنوات المقبلة، خاصة في ظل التحول الرقمي المتسارع، وزيادة اعتماد الشركات على التكنولوجيا والأنظمة الإلكترونية، وما يصاحب ذلك من ارتفاع في مخاطر الهجمات الإلكترونية واختراق البيانات وتعطل الأعمال.
ونعتقد أن الشركات الصغيرة والمتوسطة تحديدًا تمثل شريحة مهمة تحتاج إلى حلول تأمينية تتناسب مع طبيعة أعمالها وإمكاناتها، خاصة أن الكثير منها قد لا يمتلك الموارد الكافية للتعامل مع التداعيات المالية والتشغيلية للهجمات السيبرانية.
كيف تغيرت أسعار وشروط إعادة التأمين خلال 2025 و2026؟ وما انعكاس ذلك على أسعار الوثائق والطاقة الاستيعابية المتاحة للشركة؟
لم نشهد خلال عامي 2025 و2026 تغيرات جوهرية في شروط وأسعار إعادة التأمين، حيث اتسمت السوق بدرجة كبيرة من الاستقرار، خاصة في ظل النتائج الفنية الجيدة التي حققتها محافظ التأمين في السوق المصري وعدد من أسواق المنطقة العربية.
وقد شهدت بعض فروع التأمين زيادات محدودة في الأسعار، خاصة التأمين البحري، نتيجة التطورات الجيوسياسية والتوترات التي تشهدها بعض المناطق والممرات الملاحية، إلا أن تأثير هذه الزيادات كان أكثر وضوحًا في عمليات إعادة التأمين الاختياري (Facultative Reinsurance)، مقارنة ببرامج إعادة التأمين الاتفاقي (Treaty Reinsurance)، التي حافظت على قدر أكبر من الاستقرار.
ونتوقع استمرار هذا الاستقرار النسبي خلال الفترة المقبلة، دون تغييرات جوهرية في شروط إعادة التأمين، مع احتمالية استمرار بعض الضغوط السعرية على التأمينات البحرية المرتبطة بالمناطق التي تشهد توترات جيوسياسية.
وبالنسبة إلى رويال للتأمين، فإننا نركز على بناء علاقات طويلة الأجل مع معيدي التأمين، تقوم على الثقة المتبادلة والشفافية وجودة النتائج الفنية، مع الحرص على تقديم معلومات دقيقة عن محفظتنا التأمينية، وتطوير سياسات الاكتتاب وإدارة المخاطر.
كما نعمل باستمرار على تحقيق التوازن بين الاحتفاظ بنسب مناسبة من الأخطار والاستفادة من الطاقات الاستيعابية المتاحة لدى معيدي التأمين، بما يدعم قدرتنا على تقديم تغطيات تنافسية لعملائنا، مع الحفاظ على قوة المركز المالي للشركة واستدامة نتائجها الفنية.
من أبرز معيدي التأمين الذين تتعاملون معهم؟ وما توقعات تجديدات 2027 مقارنة بعام 2026؟
تتعاون رويال للتأمين مع عدد من كبرى شركات إعادة التأمين العالمية، وفي مقدمتها هانوفر ري (Hannover Re)، ونحرص على بناء شراكات طويلة الأجل مع معيدي التأمين ذوي التصنيفات الائتمانية القوية، بما يضمن توفير طاقات استيعابية مناسبة ودعم استقرار محفظتنا التأمينية.
ونولي أهمية كبيرة للتصنيف الائتماني لمعيدي التأمين، وخبراتهم الفنية، وقدرتهم على الوفاء بالتزاماتهم، إلى جانب استقرار علاقات التعاون على المدى الطويل.
وفيما يتعلق بتجديدات عام 2027، فإننا نتوقع استمرار حالة الاستقرار النسبي التي شهدتها تجديدات 2026، خاصة في ظل النتائج الفنية الجيدة للسوق المصري، مع متابعة أي تغيرات مرتبطة بالتطورات الجيوسياسية، خصوصًا في التأمينات البحرية.
ما أبرز التحديات التي تواجه قطاع التأمين حاليًا وفرص النمو المتوقعة؟
أرى أن سوق التأمين المصري يمتلك فرص نمو كبيرة خلال السنوات المقبلة، رغم التحديات الاقتصادية والفنية التي يواجهها القطاع.
ومن أبرز هذه التحديات ارتفاع معدلات التضخم، وتقلبات أسعار الصرف، وما يترتب عليها من زيادة تكاليف التعويضات وصعوبة التسعير في بعض فروع التأمين، إلى جانب المنافسة السعرية التي قد تؤثر سلبًا على النتائج الفنية للشركات.
كما أن انخفاض مستويات الوعي التأميني لدى بعض شرائح المجتمع لا يزال يمثل تحديًا مهمًا، لكنه في الوقت نفسه يعكس حجم الفرص غير المستغلة داخل السوق.
وأعتقد أن قانون التأمين الموحد يمثل فرصة لإحداث نقلة نوعية في صناعة التأمين المصرية، من خلال تطوير الإطار التنظيمي وتعزيز مستويات الحوكمة وفتح المجال أمام منتجات وآليات جديدة.
ونرى فرصًا واعدة في التأمين الطبي، وتأمينات المشروعات الصغيرة والمتوسطة، والتأمين السيبراني، والتأمينات المرتبطة بالمشروعات الصناعية والبنية التحتية، فضلًا عن التوسع في قنوات التوزيع الرقمية.
لكنني أرى أن أحد أهم التحديات التي يجب أن يركز عليها القطاع خلال المرحلة المقبلة هو الانتقال من المنافسة القائمة على السعر إلى المنافسة القائمة على القيمة والخدمة والابتكار.
فالسوق لا يحتاج فقط إلى زيادة حجم الأقساط، وإنما إلى بناء صناعة تأمين أكثر قوة وقدرة على تحقيق الربحية الفنية والاستدامة.
وبالنسبة إلى رويال، فإننا ننظر إلى المرحلة المقبلة باعتبارها فرصة لتعزيز مكانتنا داخل السوق المصري، مستندين إلى قاعدة مالية قوية، وكفاءات بشرية متميزة، واستراتيجية واضحة للتحول الرقمي وتطوير المنتجات.
كيف ترى ملتقى شرم الشيخ للتأمين وإعادة التأمين في نسخته الثامنة؟
أرى أن ملتقى شرم الشيخ للتأمين وإعادة التأمين أصبح واحدًا من الأحداث المهمة على أجندة صناعة التأمين وإعادة التأمين، ليس فقط على المستوى المصري أو الإقليمي، وإنما أيضًا على المستوى الدولي.
نجح الملتقى خلال السنوات الماضية في جذب اهتمام ومشاركة عدد كبير من كبرى شركات التأمين وإعادة التأمين العالمية، إلى جانب ممثلين وخبراء من مختلف دول العالم، وهو ما يعكس المكانة المتنامية لسوق التأمين المصري وأهميته بالنسبة للأسواق الدولية.
وأعتقد أن الملتقى أصبح موعدًا مهمًا لكبرى شركات إعادة التأمين العالمية، التي تحرص على المشاركة فيه للتعرف عن قرب على آخر تطورات سوق التأمين المصري، ومناقشة الفرص والتحديات التي تواجهه، وتعزيز علاقاتها مع شركات التأمين العاملة بالسوق.
كما يمثل الملتقى فرصة مهمة لتبادل الخبرات وفتح آفاق جديدة للتعاون بين شركات التأمين المصرية وشركائها الدوليين.
ومن وجهة نظري، فإن نجاح الملتقى في ترسيخ مكانته على أجندة صناعة التأمين الدولية يعكس التطور الذي يشهده القطاع المصري، ويعزز من قدرة السوق على جذب المزيد من الاهتمام والشراكات الدولية خلال السنوات المقبلة.
مساحة إعلانية