مساحة إعلانية
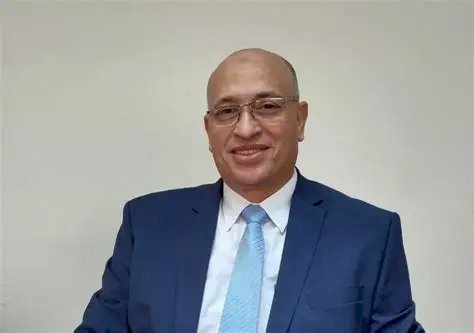
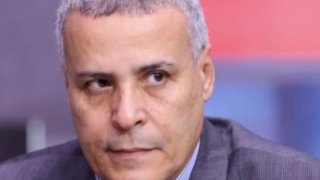
حوار- عاطف طلب
تستهدف شركة مدى للتأمين تعزيز حصتها السوقية خلال عامي 2026 و2027، عبر التوسع في فروع تأمينات الممتلكات والمسؤوليات، وتنويع محفظتها التأمينية، مع دراسة افتتاح فروع جديدة في طنطا والمنيا، في إطار استراتيجية تستهدف تحقيق نمو متوازن وتعزيز الربحية المستدامة، بعيداً عن التوسع في الأقساط على حساب جودة الاكتتاب.
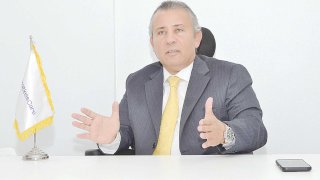
وقال عصام منصور، الرئيس التنفيذي والعضو المنتدب للشركة، إن المرحلة المقبلة ستشهد التركيز على فروع الحريق والمسؤوليات والتأمين الزراعي والتأمين متناهي الصغر والتأمين الهندسي، بالتوازي مع تقليل الاعتماد النسبي على التأمين الطبي، وتطوير منظومة إدارة المخاطر والتحول الرقمي، بما يعزز القدرة التنافسية للشركة في سوق التأمين المصرية.
وأضاف منصور، في حوار خاص، أن الشركة تعمل على استكمال إجراءات توفيق أوضاعها وفقاً لقانون التأمين الموحد رقم 155 لسنة 2024، وتطوير منظومة الحوكمة والرقابة الداخلية، مشدداً على أن مواجهة التضخم وارتفاع تكاليف التعويضات تتطلب انضباطاً اكتتابياً وتسعيراً فنياً سليماً وإدارة رشيدة للاستثمارات.
بداية نريد إلقاء الضوء على أداء الشركة ومستهدفاتها الإستراتيجية في ضوء تطورات سوق التأمين المصرية؟
تتبني شركة مدي للتأمين رؤية تستهدف تعزيز مكانتها في سوق التأمين المصري، من خلال تحقيق نمو متوازن في حجم الأعمال، وتنويع المحفظة التأمينيو ورفع كفاءة الأداء الفني عن والمالي، مع التركيز علي تحقيق الربحية المستدامة باعتبارها المعيار الحقيقي لنجاح أي استرايتجية توسعية.
وفي تقديري، فإن قدرة الشركة علي تحقيق مستهدفاتها ترتبط بمدي نجاحها في تحقيق التوزان بين التوسع في حجم الأقساط والمحافظة علي جودة الاكتتاب، لا سيما في ظل التحديات التي يواجهها السوق المصري، وفي مقدمتها ارتفاع تكلفة التعويضات، والتضخم، وتغير طبيعة الأخطار، واشتداد المنافسة، إلي جانب التطورات التنظيمية والتكنولوجية التي تعيد تشكيل صناعة التأمين.
يمثل نمو الأقساط أحد المؤشرات المهمة لقياس تطور أعمال الشركة، لكنه لا ينبغي ان يكون الهدف الوحيد، فالأولوية تتمثل في بناط محفظة تأمينية متوازنة تحقق عائداً فنياً مناسباً، وتحد من التركز في الأخطار أو الفروع ذات معدلات الخسائر المرتفعة.
ماذا عن تطوير الاكتتاب وإدارة الأخطار؟
أصبح تطوير منظومة الاكتتاب ضرورة استراتيجية، وليس مجرد إجراء تشغيلي، وفي ظل ارتفاع قيم الأصول المؤمن عليها وتزايد تكلفة الإصلاح والاستبدال وتغير أنماط الخسائر.
التحول الرقمي ورفع كفاءة التشغيل؟
يمثل التحول الرقمي أحد المحاور الرئيسية لتعزيز القدرة التنافسية لشركات التأمين، لما يوفره من فرص لتسريع إصدار الوثائق، وتحسين تجربة العملاء، وتطوير قنوات التوزيع، وخفض تكلفة العمليات.
وتتمثل القيمة الحقيقية للتحول الرقمي في دمجه داخل منظومة اتخاص القرار، بما يشمل الاكتتاب وادارة التعويضات ومكافحة الاحيتال وتحليل سلوك العملاء، كما يمكن توظيف تطبيقات الذكاء الاصطناعي بصورة منضبطة لدعم التقييم الفني، مع الحفاظ علي الرقابة البشرية وحماية البيانات والالتزام بالمتطلبات التنظيمية.
ما أولويات المرحلة المقبلة؟
أري أن تحقيق مستهدفات مدي للتأمين يتطلب التركيز علي خمسة أولويات مترابطة:
١- تحقيق نمو في الأقساط يتناسب مع القدرة الفنية والمالية للشركة.
٢- تحسين النتائج الفنية ومراقبة معدل الخسائر والمصروفات لكل فرع.
٣- تنويع قنوات التوزيع وتطوير المنتجات بما يلبي احتياجات العملاء الفعلية.
٤- تسريع التحول الرقمي ورفع كفاءة العمليات وجودة الخدمة.
٥- تعزيز كفاءة إدارة رأس المال والاستثمارات وإعادة التأمين والحوكمة.
ومن المهم أن تقترن هذه الأولويات بمؤشرات أداء قابلة للقياس، ومراجعات دورية للموازنة، وسيناريوهات بديلة للتعامل مع التغيرات الاقتصادية أو ارتفاع تكلفة التعويضات.
ما استراتيجية شركة مدي للتأمين لزيادة حصتها السوقية؟ وما الفروع التأمينية التي تراهنون عليها لتحقيق النمو خلال المرحلة المقبلة؟
ترتكز استراتيجية مدي للتأمين علي تحقيق نمو مدروس في حصتها السوقية، من خلال الجمع بين تنويع المحفظة التأمينية، وتطوير المنتجات وتعزيز كفاءة الاكتتاب، والتوسع في قنوات التوزيع الرقمية والجغرافية، ونحن لا ننظر إلي زيادة الحصة السوقية باعتبارها مجرد زيادة في حجم الأقساط، بل باعتبارها قدرة علي اكتساب عملاء جدد، والاحتفاظ بالعملاء الحاليين، وتحقيق نمو مستدام في الأعملا والنتائج الفنية.
وفي هذا الإطار، نعمل علي إعادة التوزان النسبي للمحفظة التأمينية، وتقليل الاعتماد علي التأمين الطبي، مع التوسع في فروع الممتلكات والمسئوليات بما يتيح توزيع المخاطر بصورة أفضل ويعزز استقرار النتائج علي المدي الطويل، ويتسق هذا التوجه مع ما أعلنته الشركة بشأن تنويع المحفظة وتطوير منتجات جديدة وتدعيم قدراتها الفنية.
كيف تواجهون تحديات التضخم وارتفاع تكلفة التعويضات مع الحفاظ علي النتائج الفنية للشركة؟
يمثل التضخم وارتفاع تكلفة التعويضات أحد أبرز التحديات التي تواجه صناعة التأمين في السوق المصري، نظراً لتأثيرهما المباشر علي تكلفة إصلاح الأصول واستبدالها، وأسعار قطع الغيار والخدمات الطبية، فضلاً عن ارتفاع تكلفة إعادة التأمين في بعض الفروع، ومن ثم فإن التعامل مع هذه التحديات يتطلب منظومة متكاملة تجمع بين الانضباط التكتتابي،و والتسعير الفني السليم الادارة الفعالة للمطالبات والاستثمار الامثل للموارد.
كيف تديرون استثمارات الشركة في ضوء المتغيرات الاقتصادية وتغيرات أسعار الفائدة؟
تمثل إدارة الاستثمارات أحد المحاور الرئيسية في استراتيجية شركات التأمين نظراً لارتباطها المباشر وبالاستقار المالي والقدرة علي الوفاء بالتعويضات والالتزامات تجاه حملة الوثائق، وفي ظل المتغيرات الاقتصادية وتقلبات اسعار الفائدة والتخضم فإن التحدي الأساسي يتمثل في تحقيق التوازن بين تعظيم العائد الاستثماري، والحفاظ علي السيولة، والحد من المخاطر، بما يتناسب مع طبيعة الالتزامات التأمينية وآجال استحقاقها.
ومن هذا المنطلق، فإن فلسفة إدارة الاستثمارات التي نري اهميتها في مدي للتأمين تقوم علي خمسة محاور رئيسية:
أولاً: تنويع المحفظة الاستثمارية، لا ينبغي الاعتماد علي ادارة استثمارية واحدة ،بل يجب توزيع الاستثمارات علي ادارات متنوعة تتناسب مع الضوابط الرقابية ودرجة المخاطر المقبولة بما شمل أدوات الدين الحكومية والودائع المصرفية وغيرها من الادوات المؤهلة مع مراعاة حدود الاستثمار المقررة لكل فئة ويسهم هذا التنويع في الحد من مخاطر التركز وتعزيز استقرار العوائد.
ثانياً: إدارة مخاطر أسعار الفائدة، تتطلب التغيرات في اسعار الفائدة ادارة مرنة لآجال الاستثمارات، بحيث لا يؤدي التركز في استثمارات طويلة الأجل الي تقييد السيولة أو التعرض لخسائر عند الحاجة الي البيع قبل الاستحقاق، وفي المقابل فإن الاعتماد المفرط علي الاستثمارات قصيرة الأجل قد يعرض الشركة لمخاطر إعادة الاستثمار عند انخفاض اسعار الفائدة، ولذلك فإن توزيع آجال الاستحقاق بصورة مدروسة يساعد علي تحقيق توازن بين العائد والاستقرار.
ثالثاً: ربط الاستثمارات بالالتزامات التأمينية، نعتبر ان القرار الاستثماري السليم يبدأ بفهم توقيت الالتزامات المتوقعة وقيمتها، وليس بمجرد مقارنة العوائد املتاحة، ولهذا تبرز اهمية اعادة توقعات دورية للتدفقات النقدية، وتحليل آجال استحقاق التعويضات والالتزامات المستقبلية، والاحتفاظ بمستوي مناسب مع الاصول السائلة التي تتبح الوفاء بالمطالبات في مواعيدها دون الحاجة الي تسييل استثمارات طويلة الأجل في ظروع غير مواتية.
رابعاً: الحفاظ علي القيمة الحقيقية للأموال في مواجهة التضخم، لا يكفي النظر الي العائد الاسمي للاستثمارات بل يجب اقييم العائد الحقيقي بعد اخذ التضخم في الاعتبار مع مراعاة المخاطر والسيولة والالتزامات ويقتضي ذلك مراجعة توزيع الاستثمارات بصورة دورية والاستفادة من الفرص المتاحة وفق تحليل اقتصادي ومالي متأن دون الانجراف وراء عوائد مرتفعة تنطوي علي مخاطر لا تناسب مع طبيعة أموال شركات التأمين.
خامساً: تعزيز الحوكمة والرقابة علي الاستثمار، يتطلب ذلك وضع سياسات استثمارية واضحة ومتعتمدة وتحديد حدود اللمخاطر والتركيز وإجراء اختبارات ضغط لقياس قدرة المحفظة علي تحمل سيناريوهات مختلفة، مثل انخفاض اسعار الفائدة أو ارتفاع التضخم أو زيادة المطالبات بصورة مفاجئة كما ينبغي الفصل بين اتخاذ القرار الاستثماري والرقابة عليه، وقياس الاداء علي أساس العائد المعدل بالمخاطر، وليس العائد وحده.
إلي أين وصلت الشركة في توفيق أوضاعها مع قانون التأمين الموحد رقم ١٥٥ لسنة ٢٠٢٤؟
تولي شركة مدي للتأمين اهتماماً بالغا بملف توفيق الأوضاع مع احكام قانون التأمين الموحد رقم ١٥٥ لسنة ٢٠٢٤ والقرارات ذات الصلة باعتبار هذا الأمر احد المحاور الرئيسية لتطوير صناعة التأمين في مصر وتعزيز كفاءة المؤسسات العاملة بالقطاع المالي غير المصرفي وترسيخ مباءذ الحوكمة والاستدامة المالةي وحماية حقوق حملة الوثائق والمستفيدين منها.
وفي هذا الإطار راجعت الشركة منظومتها المؤسسية والتنظيمية والتشغيلية بما يضمن توافق السياسات والإجراءات الداخلية مع المتطلبات التشريعية والرقابية ذات الصلة مع إيلاء اهتمام خاص بتطوير نظم الحوكمة والرقابة الداخلية وإدارة المخاطر وتعزيز كفاءة منظومة اتخاذ القرار ورفع مستوي الالتزم بالضوابط والمعايير المنظمة للنشاط التأميني.
وذلك عن طريق إعداد كافة السياسات واللوائح ذات الصلة وأيضاً إعداد كافة مواثيق عمل اللجان لاعتمادها من مجلس الإدارة تمهيداً للعمل بها بعد اتخاذ الإجراءات اللازمة.
كما يجري العمل علي التنسيق بين الإدارات المختصة ومتابعة المستجدات التنظيمية الصادرة علي الهيئة العامة للرقابة المالية، بما يدعم استكمال متطلبات توفيق الأوضاع وفقاً للأطر الزمنية والضوابط المقررة.
كم يبلغ رأس المال الحالي للشركة؟ وهل توجد خطة لزيادته خلال الفترة المقبلة؟ وما القيمة المستهدفة وتوقيت التنفيذ؟
تأسست شركة مدي في عام ٢٠٢٠ برأس مال مصدر ومدفوع مائة وخمسون مليون جنيه، وتم زيادة رأس المال في نوفمبر ٢٠٢٤ بزيادة خمسون مليون جنيه من الأرباح المرحلة، ونجحت شركة مدي للتأمين في الالتزام بالمستهدفات المقررة للمرحلة الاولي من خطة زيادة رأس المال، حيث قام المساهمون بضخ مبلغ ٢٠٠ مليون جنيه في خطوة تعكس دعمهم لخطط الشركة الاستراتيجية وثقتهم في فرص نموها وقدرتها علي تعزيز مركزها المالي ومواكبة متطلبات التطوير التي يشهدها قطاع التأمين المصري.
كم يبلغ عدد الفروع الجغرافية للشركة حالياً؟
تمثل شبكة الفروع أحد أهم مناطق القوة في شركات التأمين لأنها الواجهة المباشرة التي تربط الشركة بعملائها وتتيح لها الوصول إلي شرائح أوسع من السوق، وفهم احتياجات كل منطقة وتقديم الخدمات التأمينية بصورة أكثر سرعة وكفاءة.
ومن هذا المنطلق فإن تطوير وهيكلة فروع شركة مدي للتأمين لا ينبغي أن ينظر إليه باعتباره مجرد توسع جغرافي، بل باعتباره جزءاً أساسياً من استراتيجية الشركة لنمو وتحسين تجربة العملاء وتعزيز قدرتها علي المنافسة في سوق التأمين المصري بالاضافة الي ذلك فإن الفروع تلعب دورات مهماً في دعم الوسطاء والوكلاء من خلال توفير المعلومات وسرعة اصدار الوثائق ومتابعة طلبات العملاء وتسهيل إجراءات التعويضات.
وتمتلك الشركة مدي للتأمين حالياً فرعين أساسيين بمنطقتي القاهرة والإسكندرية، وجاري حالياً دراسة التوسع في إنشاء فروع اخري بمنطقة وسط وغرب الدلتا (طنطا) ومدينة «المنيا» ويمثل الجمع بين التوسع في فروع جديدة متمثلة في فتح فروع في طنطا والمنيا الي تحقيق خطوة متوازنة تجمع بين الوصول إلي اسواق جديدة وتعزيز الحضول في منطقة اقتصادية كثيفة النشاط.
ما فروع تأمينات الممتلكات والمسئوليات التي تستهدف الشركة التوسع فيها خلال ٢٠٢٦ و٢٠٢٧؟
تمثل خطة التوسع في فروع تأمينات الممتلكات والمسئوليات محوراً مهماً لاستراتيجية شركة مدي للتأمين إذا تستهدف الشركة تعزيز حضورها الجغرافي والوصول إلي شرائح جديدة من العملاء وتنويع محفظة الاقساط بعيداً عن التركيز علي فرع تزميني واحد.
وتستهدف الشركة في ظل استراتيجيتها الجديدة إلي التوسع في فروع الحريق والمسئوليات والتأمين الزراعي والتأمين متناهي الصغر والتأمين الهندسي.
ما أبرز التحديات التي تواجه القطاع حالياً وفرص النمو المتوقعة؟
>> يواجه قطاع التأمين المصري عدداً من التحديات المرتبطة بالتطورات الاقتصادية والتكنولوجية والتغيرات المتسارعة في احتياجات العملاء الي جانب تزايد اهمية التحول الرقمي وتعزيز الوعي التأمين وتطوير المنتجات والخدمات بما يتناسب مع متطلبات السوق.
وتعد التغيرات الاقتصادية وارتفاع تكاليف التشغلي وتطوير المخاطر التأمينية، والحاجة الي تعزيز الشمول التأميني، ومواكبة التطورات التكنولوجية ومتطلبات الأمن السيبراني من أبرز التحديات التي تستدعي استمرار تطوير آليات العمل ورفع كفاءة الأداء داخل القطاع.
كيف ترى ملتقي شرم الشيخ في نسخته الثامنة؟
أرى أن مؤتمر الشيخ للتأمين وإعادة التأمين يمثل فرصة استراتيجية لصناعة التأمين المصرية ليس فقط لتبادل الخبرات ومناقشة التحديات العالمية وإنما لتحويل هذه المناقشات إلى شراكات ونتائج علمية تدعم نمو السوق واستدامته.
واتطلع إلى أن يسهم المؤتمر في تعزيز علاقات شركات التأمين المصرية بأسواق إعادة التأمين العالمية وتحسين شروط التأمينية وتطوير حلول مبتكرة لمواجهة مخاطر سلاسل الامداد والتغيرات المناخية والتتحديات التكنولوجية.
كما أري من أهم مخرجات المؤتمر دعم التحول الرقمي وتوظيف الذكاء الاصطناعي في الاكتتاب وادارة المخاطر ورفع كفاءة الكوادر البشرية بما يعزز قدرة الشركات علي المنافسة وتحقيق الربحية المستدامة.
وفي تقديري فإن النجاح الحقيقي للمؤتمر لا يقاس بعدد المشاركين والجلسات، بل بما يسفر عنه من اتفاقيات وشراكات ومبادرات قابلة للتنفيذ وبمدي انعكاسها علي قوة شركات التأمين المصري وقدرتها علي حماية الاقتصاد والعملاء من المخاطر المتزايدة.
مساحة إعلانية