مساحة إعلانية

رئاسة المنظمة الإفريقية للتأمين مسؤولية مهمة وفرصة لتعزيز التعاون بين أسواق التأمين بالقارة
التطوير المستدام للصناعة يتطلب تحقيق التوازن بين الابتكار والانضباط الفني والمالي
حوار- عاطف طلب
يثبت اتحاد شركات التأمين المصرية عامًا بعد عام أن ملتقى شرم الشيخ للتأمين وإعادة التأمين دافع مهم لنجاح قطاع التأمين الذي يعد قاطرة تنمية في الاقتصاد المصري ما بين التأمين أو مفهوم الحماية الشامل أو تحت بند الاستثمار بمعناه الشامل.
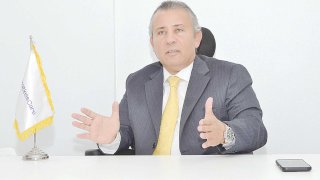
من هذا المنطلق، نحرص كل عام على أن نحاور علاء الزهيري رئيس اتحاد شركات التأمين المصرية، والرئيس التنفيذي لشركة جي أي جي GiG، لنعرف منه أين كان القطاع وكيف يطور أعماله والمستهدف القيام به، ودائمًا ما يشخص علاء الزهيري -كعادته- الواقع ويشرح الماضي بكل ما فيه ويقدم لنا رؤية استشرافية للمستقبل بناء على علم وخبرة.
هذا العام لم نترك سؤالًا إلا ووجهناه، وأجاب هو بصراحته المعهودة فإلى الحوار.
نريد أولا التحدث عن أهمية النسخة الثامنة من ملتقى شرم الشيخ وأبرز الملفات المطروحة؟
تأتي النسخة الثامنة من ملتقى شرم الشيخ للتأمين وإعادة التأمين في توقيت مهم تشهد فيه صناعة التأمين تحولات متسارعة، في ظل تزايد المخاطر العالمية وتداخلها، وهو ما يفرض على القطاع تطوير أدوات إدارة الخطر، وتعزيز قدرته على التكيف والصمود، والاستفادة من التكنولوجيا والابتكار في تطوير الحلول التأمينية.
وتنبع أهمية الملتقى من كونه منصة تجمع قيادات وخبراء صناعة التأمين وإعادة التأمين من مختلف الأسواق، بما يتيح تبادل الخبرات ومناقشة التحديات المشتركة، وبحث فرص التعاون التي يمكن أن تنعكس إيجابًا على تطور الصناعة وتعزيز دورها في دعم الاستقرار الاقتصادي والتنمية المستدامة.
وتتناول هذه النسخة عددًا من الملفات المهمة، في مقدمتها بناء سلاسل إمداد أكثر مرونة، وتطوير استراتيجيات التأمين والشراكات بين شركات التأمين وإعادة التأمين والجهات المعنية، إلى جانب تعزيز استدامة التأمين الطبي وتحقيق التوازن بين تكلفة الرعاية الصحية وكفاءة التغطيات.
كما يناقش الملتقى توظيف البيانات والتحليلات التنبؤية والذكاء الاصطناعي في الإدارة الاستباقية للأخطار والحد من الخسائر، فضلًا عن تعزيز قدرة صناعة التأمين على التعامل مع المتغيرات والأخطار الناشئة.
ونتطلع إلى أن تسهم المناقشات في تحويل الأفكار إلى مبادرات عملية، وتوسيع آفاق التعاون بين الأسواق، وترسيخ مكانة ملتقى شرم الشيخ بوصفه منصة إقليمية ودولية تسهم في صياغة مستقبل أكثر مرونة وابتكارًا واستدامة لصناعة التأمين.
ما دلالات رئاسة المنظمة الإفريقية للتأمين للفترة 2026–2027 وأبرز الأولويات؟
يمثل تولي رئاسة المنظمة الإفريقية للتأمين مسؤولية مهمة وفرصة لتعزيز التعاون بين أسواق التأمين بالقارة، والبناء على ما تمتلكه الاقتصادات الإفريقية من إمكانات وفرص للنمو، بما يدعم التكامل الإقليمي ويعزز حضور صناعة التأمين في مسيرة التنمية.
وتتمثل أولوياتنا خلال فترة الرئاسة في تعزيز تبادل الخبرات والمعرفة بين الأسواق الإفريقية، وتطوير القدرات الفنية والمهنية، وتشجيع الابتكار والتحول الرقمي، إلى جانب رفع قدرة قطاع التأمين على مواجهة الأخطار المناخية والأخطار العابرة للحدود.
كما نولي اهتمامًا بتحويل التعاون بين الدول من مجرد اجتماعات ومؤتمرات إلى مبادرات عملية تتيح تبادل البيانات والخبرات وأفضل الممارسات، وتدعم التعاون بين شركات التأمين وإعادة التأمين، وتسهم في تطوير حلول تتناسب مع احتياجات الأسواق الإفريقية المختلفة.
وستكون الأولوية كذلك للبناء على الجهود السابقة، وتحديد ملفات مشتركة يمكن متابعة التقدم فيها من خلال نتائج واضحة ومؤشرات قابلة للتقييم، مع مراعاة تفاوت مستويات تطور الأسواق والاستفادة من الخبرات والإمكانات المتاحة في كل دولة.
ما دور المنظمة الإفريقية للتأمين في تعزيز التكامل واستيعاب المخاطر وتمويل التنمية؟
يتطلب تعزيز التكامل بين أسواق التأمين الإفريقية العمل على تطوير قدراتها الفنية والمالية، وتوسيع نطاق التعاون بين شركات التأمين وإعادة التأمين، وتحسين آليات تبادل المعلومات والخبرات، بما يساعد على بناء أسواق أكثر كفاءة وقدرة على التعامل مع الأخطار المتزايدة التعقيد.
وفي هذا الإطار، يمكن لمنظمة التأمين الأفريقية أن تؤدي دورًا محوريًا في تعزيز الحوار بين الجهات الرقابية والاتحادات والشركات، وتشجيع تبادل البيانات المتعلقة بالمخاطر والخسائر وفقًا لضوابط الحوكمة وحماية المعلومات، إلى جانب دعم البرامج التدريبية المشتركة والدراسات الفنية التي تسهم في تحسين تقييم المخاطر وتسعيرها. كما أن تعزيز التقارب في الممارسات والمعايير المهنية يمكن أن ييسر التعاون عبر الحدود، مع الحفاظ على خصوصية الأطر التنظيمية لكل سوق.
ويمثل تطوير قدرات إعادة التأمين داخل القارة أحد المسارات الاستراتيجية لتحقيق هذه الأهداف، من خلال دعم القدرات المالية والفنية لشركات إعادة التأمين الإفريقية، وتطوير قواعد البيانات والنماذج الاكتوارية، ودراسة آليات مشتركة لتجميع الأخطار عندما تكون مجدية فنيًا واقتصاديًا. ومن شأن ذلك زيادة قدرة الأسواق على استيعاب الأخطار الكبيرة، وتوفير الطاقة الاستيعابية اللازمة للمشروعات الكبرى، مع تحقيق التوازن بين الاحتفاظ بالأقساط داخل القارة والتوزيع المناسب للأخطار عبر الأسواق الدولية.
أما فيما يتعلق بتمويل المشروعات التنموية، فيمكن للتأمين وإعادة التأمين والتكافل أن تؤدي دورًا مهمًا في توفير الحماية للمستثمرين والممولين، وتقليل الأخطار التي تواجه المشروعات، بما يعزز الثقة في استثمارات البنية التحتية والطاقة المتجددة والمشروعات المستدامة. كما يمكن الاستفادة من أدوات تمويل أخطار الكوارث والشراكات بين القطاعين العام والخاص لتوزيع الأعباء المالية وتحسين قدرة الدول والمجتمعات على مواجهة الصدمات.
ونؤمن بأن تعزيز التكامل التأميني الإفريقي لا يقتصر على زيادة حجم الأعمال، بل يمتد إلى بناء منظومة أكثر قدرة على إدارة المخاطر، وتعبئة الاستثمارات، ودعم التنمية الاقتصادية المستدامة في مختلف أنحاء القارة.
أبرز المحطات المهنية والدروس المستفادة خلال المسيرة في قطاع التأمين؟
على مدار سنوات العمل في صناعة التأمين، اكتسبت قناعة بأن هذه الصناعة تتجاوز دورها التقليدي في تعويض الخسائر، لتصبح أحد المكونات الأساسية للاستقرار الاقتصادي، وحماية الاستثمارات، وتعزيز قدرة الأفراد والمؤسسات على مواجهة المخاطر والتعامل مع الأزمات.
وقد ساهم العمل في مستويات مختلفة داخل الصناعة في تشكيل رؤيتي المهنية؛ فالمسؤولية التنفيذية داخل شركة التأمين تتيح فهمًا مباشرًا للتحديات الفنية والتشغيلية المرتبطة بالاكتتاب والتسعير وإدارة المطالبات والتحول الرقمي واحتياجات العملاء.
أما العمل من خلال اتحاد شركات التأمين المصرية، فيتيح التعامل مع القضايا المشتركة للسوق، وتعزيز التعاون بين الشركات، ودعم نشر الوعي التأميني وتطوير الكفاءات المهنية. وعلى المستوى الإفريقي، تتيح رئاسة منظمة التأمين الأفريقية توسيع نطاق التعاون وتبادل الخبرات وفتح آفاق جديدة للتكامل بين الأسواق.
وقد أكدت لي هذه التجارب أن نمو صناعة التأمين لا ينبغي أن يُقاس فقط بزيادة الأقساط، بل أيضًا بمدى اتساع نطاق الحماية التأمينية، وتحسن جودة الخدمات، وكفاءة إدارة المخاطر، وقدرة الشركات على الوفاء بالتزاماتها تجاه حملة الوثائق.
ومن أهم الدروس التي اكتسبتها أن التطوير المستدام للصناعة يتطلب تحقيق التوازن بين الابتكار والانضباط الفني والمالي، والاستثمار في التكنولوجيا والبيانات دون إغفال أهمية الخبرة البشرية، فضلًا عن ضرورة بناء الثقة مع العملاء وتبسيط المنتجات والخدمات بما يتناسب مع احتياجاتهم الفعلية.
كما تعلمت أن مواجهة التحديات المتغيرة، سواء كانت اقتصادية أو مناخية أو تكنولوجية، لا يمكن أن تتحقق بجهود منفردة، وإنما تتطلب تعاونًا مستمرًا بين شركات التأمين وإعادة التأمين والجهات الرقابية والمؤسسات المعنية.
وفي المرحلة المقبلة، أرى أن الإنجاز الأهم هو الإسهام في بناء صناعة تأمين أكثر شمولًا ومرونة واستدامة، قادرة على توسيع نطاق الحماية للأفراد والمؤسسات، وتعزيز مساهمة القطاع في التنمية الاقتصادية، سواء على المستوى المصري أو الإفريقي.
نريد التعرف على التطور الذي حدث في شركة جي اي جي؟
حققت جي آي جي للتأمين – مصر تقدمًا على مستوى نمو الأعمال وتطوير الخدمات وتعزيز قدرتها على تلبية احتياجات العملاء. ونقيّم هذا الأداء من خلال مجموعة متكاملة من المؤشرات، تشمل جودة المحفظة التأمينية، والربحية، والوفاء بالتعويضات، وكفاءة التشغيل، إلى جانب حجم الأقساط.
ومن أبرز ملامح التطور التوسع في الحلول التأمينية المتخصصة، خصوصًا للمخاطر السيبرانية والمسؤوليات والمشروعات، بالتوازي مع تطوير قنوات التوزيع والشراكات المصرفية والمؤسسية. وعلى مستوى التحول الرقمي، طبّقنا المعاينة عن بُعد في تأمين السيارات من خلال المختبر التنظيمي للهيئة العامة للرقابة المالية، وفعّلنا الإصدار الإلكتروني لوثائق السيارات والحوادث الشخصية، مع العمل على استكمال الموافقات اللازمة للتوسع في أنشطة أخرى.
وتدعم هذه الجهود شبكة تضم 21 فرعًا، بالإضافة إلى المركز الرئيسي، مع تطوير رحلة العميل عبر القنوات الصوتية وغير الصوتية، لتيسير الحصول على الخدمة وتحسين سرعة الاستجابة وجودتها.
ماذا عن نتائج عام 2025؟
تعكس نتائج عام 2025 نموًا في أعمال الشركة وقوة مركزها المالي؛ إذ بلغت الأقساط المصدرة نحو 5.8 مليار جنيه، مقابل 4.4 مليار جنيه في عام 2024، بنمو يقارب 30%. كما ارتفع صافي الأرباح إلى نحو 1.09 مليار جنيه، مقابل 788 مليون جنيه، وبلغ إجمالي الاستثمارات المالية والنقدية نحو 5.86 مليار جنيه، مقابل 5.64 مليار جنيه.
وسددت الشركة تعويضات بقيمة نحو 1.5 مليار جنيه خلال عام 2025، مقابل 1.1 مليار جنيه في العام السابق، بما يجسد التزامها بالوفاء بحقوق العملاء ودعمهم عند تحقق الأخطار المؤمن عليها. ونحرص على أن يصاحب نمو الأعمال انضباط في الاكتتاب وإدارة المخاطر، بما يحافظ على استدامة النتائج.
وننظر إلى تأكيد وكالة Moody’s تصنيف الشركة عند Ba1 مع نظرة مستقبلية إيجابية باعتباره مؤشرًا داعمًا للثقة في مركزها المالي وقدرتها على الوفاء بالتزاماتها.
كما يعزز مسؤوليتنا عن مواصلة تطوير الأداء، والحفاظ على جودة المحفظة والحوكمة والإدارة الرشيدة للمخاطر. وتعبر النظرة الإيجابية عن إمكانية تحسن التصنيف مستقبلًا وفق تقييم الوكالة وتطور العوامل المؤثرة فيه.
تتمثل رؤيتنا في تعزيز موقع جي آي جي للتأمين – مصر من خلال نمو مربح ومستدام، وتوسيع نطاق الحماية التأمينية، وتقديم تجربة أكثر سهولة ووضوحًا للعملاء. ونستهدف نسبة النمو في الموازنة لنهاية عام 2026 تترواح بين ٨ إلى ١٠٪ مع الحفاظ على الربحية الفنية وجودة المحفظة. ويمتد توجهنا خلال عام 2027 إلى تعزيز النمو المستدام وتوسيع قاعدة العملاء وحضور الشركة في القطاعات ذات الفرص الواعدة.
وتشمل محركات النمو التوسع في تأمينات المشروعات الهندسية والطاقة والطاقة المتجددة والممتلكات والمسؤوليات، وتطوير حلول للمخاطر الناشئة والمشروعات الصغيرة والمتوسطة.
كما نعتمد على الشراكات المصرفية والمؤسسية، وتطوير قنوات التوزيع، والتحول الرقمي، لزيادة الوصول إلى العملاء ورفع كفاءة تقديم الخدمة، مع الحفاظ على جودة الاكتتاب والربحية الفنية.
ونركز على التوسع في تأمينات المشروعات الهندسية والطاقة والطاقة المتجددة والممتلكات التجارية والصناعية والمسؤوليات، إلى جانب تطوير حلول للمخاطر السيبرانية وسلاسل الإمداد وتوقف الأعمال. كما نرى فرصًا مهمة في المشروعات الصغيرة والمتوسطة والشرائح التي لم تصل إليها الخدمات التأمينية بالقدر الكافي، من خلال منتجات مبسطة وقنوات توزيع وشراكات تتناسب مع احتياجاتها، بما يشمل الشباب والأجيال الجديدة.
ويمثل التحول الرقمي محورًا أساسيًا في هذه الاستراتيجية، من خلال تكامل الأنظمة والبيانات، وأتمتة الإجراءات، وتطوير رحلة العميل، والتوسع المدروس في استخدام الذكاء الاصطناعي ضمن إطار واضح للحوكمة والرقابة البشرية.
ماذا عن تعاونكم مع البنوك؟
نستهدف تعزيز الشراكات مع البنوك ومؤسسات التكنولوجيا المالية، ودراسة فرص التأمين المدمج، وفق الموافقات والضوابط الرقابية، لتقديم الحماية في الوقت والقناة الأنسب للعميل.
وتستند هذه الأولويات إلى إدارة فعالة للمخاطر، وأمن سيبراني، والتزام رقابي، والاستفادة من خبرات مجموعة الخليج للتأمين، بما يدعم قدرتنا على التوسع والحفاظ على ثقة العملاء.
مساحة إعلانية