مساحة إعلانية
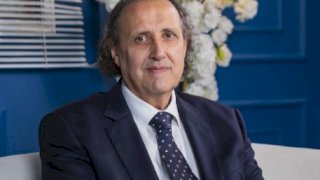
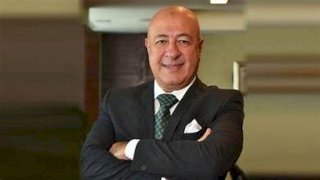
الرئيس التنفيذي لقطاع الأعمال بالشركة اللبنانية السويسرية لتأمينات الحياة : تطوير المنتجات الفردية وضبط المطالبات ومواجهة التضخم الطبي أولويات المرحلة المقبلة
حوار: عاطف طلب
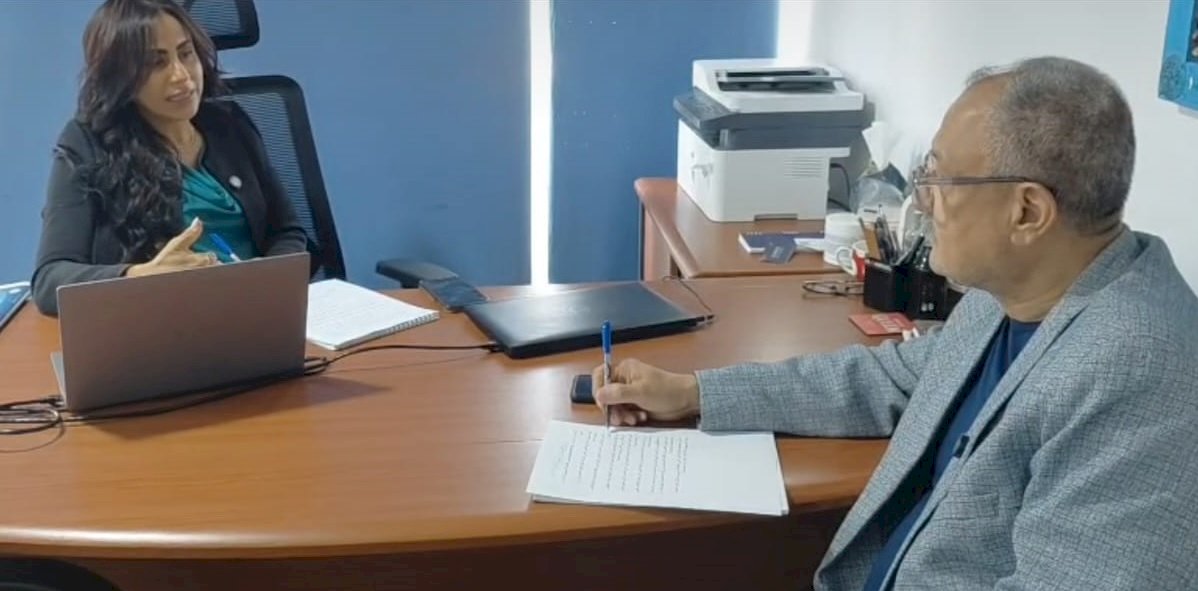
هناك شخصيات لاتري في عملها أداء واجب وظيفي فقط بل تري إنها صاحبة رسالة تتمني أن تصل لجميع المواطنين .. هذا الشعور ساورني وأنا أجري حوارا مع الدكتورة دينا جميل، الرئيس التنفيذي لقطاع الأعمال بالشركة اللبنانية السويسرية لتأمينات الحياة فهي تري أن التأمين الطبي رسالة وليس وظيفة تسعي لأن تحقق من ورائها أرباح للشركة لذا تري النجاح في الاستدامة وأن تكون التغطية التأمينية الطبية للجميع أفراد ومجموعات فليس خافيا علي أحد مدي حاجة الجميع لهذا النوع من التأمين .. في السطور القادمة نقرأ ونستمع للدكتورة دينا جميل، الرئيس التنفيذي لقطاع الأعمال بالشركة اللبنانية السويسرية لتأمينات الحياة ونتعرف عن قرب علي الشركة اللبنانية السويسرية لتأمينات الحياة في حوار خاص لموقع «منبر التحرير» لتشرح لنا أهمية توظيف التكنولوجيا والذكاء الاصطناعي في ضبط التكاليف وتسريع تسوية المطالبات، بما يعزز كفاءة الأداء ويحافظ على استدامة النشاط. فإلي الحوار :
أن الشركة تستهدف تحقيق نمو مستدام في محفظة التأمين الطبي، عبر تحسين جودة الاكتتاب، ورفع كفاءة إدارة المطالبات، وتطوير المنتجات الفردية، في مواجهة ارتفاع تكاليف الرعاية الصحية وضغوط المنافسة السعرية، مشيرةً في حوار خاص لموقع «منبر التحرير» إلى أهمية توظيف التكنولوجيا والذكاء الاصطناعي في ضبط التكاليف وتسريع تسوية المطالبات، بما يعزز كفاءة الأداء ويحافظ على استدامة النشاط.
التأمين الطبي بين تحديات التكلفة وفرص النمو ..كيف تقيمين أداء قطاع التأمين الطبي بالشركة اللبنانية السويسرية لتأمينات الحياة، وما المؤشرات التي تحدد نجاح خطط النمو؟
نركز على تحقيق نمو متوازن في الأقساط التأمينية مع الحفاظ على جودة المحفظة. ولا نقيس الأداء بحجم الأعمال وحده، بل نتابع أيضًا معدل المطالبات إلى الأقساط، ونتائج الاكتتاب، ومعدلات الاحتفاظ بالعملاء، وكفاءة إدارة المطالبات.
وتتمثل أولويتنا في تنمية الأعمال دون التوسع في محافظ لا تتناسب أقساطها مع تكلفتها الفعلية؛ لأن جودة الاكتتاب تمثل أساسًا لاستدامة النشاط وتحقيق نتائج مستقرة.
كيف تواجه الشركة ارتفاع تكاليف الخدمات الطبية والأدوية، وما انعكاس ذلك على تسعير الوثائق التأمينية ونتائج الاكتتاب؟
يمثل التضخم الطبي ضغطًا مباشرًا على تكلفة التغطيات التأمينية ونتائج الاكتتاب، نتيجة ارتفاع أسعار الأدوية والخدمات الاستشفائية والفحوصات وأتعاب مقدمي الرعاية الصحية.
ونتعامل مع هذه الضغوط من خلال تحليل بيانات المطالبات، ومراجعة معدلات استخدام الخدمات، وتحديد البنود الأعلى تكلفة، إلى جانب التفاوض مع مقدمي الخدمة وتعزيز الرقابة على المطالبات.
ولا نعتمد على زيادة الأقساط التأمينية باعتبارها الحل الوحيد، بل نعمل على ضبط التكلفة من خلال إدارة الاستخدام وتحسين الكفاءة التشغيلية، مع الحفاظ على مستوى التغطيات التأمينية وجودة الخدمات المقدمة للعملاء.
هل تتجه الشركة إلى إعادة تسعير الوثائق التأمينية الطبية خلال الفترة المقبلة، وكيف تضمنون عدم تحميل العملاء أعباءً تفوق قدرتهم المالية؟
تخضع مراجعة أقساط الوثائق التأمينية للتجربة الفعلية لكل محفظة، وليس لقرار موحد يشمل جميع العملاء. وتشمل عناصر التقييم معدل المطالبات، ومتوسط تكلفة الخدمات الطبية، وتركيبة المؤمن عليهم، ومستويات التغطية التأمينية.
وعند الحاجة إلى إعادة التسعير، نستهدف تحديد قسط تأميني يعكس التكلفة الفعلية للخطر، مع دراسة بدائل تحافظ على ملاءمة المنتج لاحتياجات العملاء وإمكاناتهم المالية.
وتشمل هذه البدائل تنويع مستويات التغطية التأمينية، وتقديم خيارات سعرية متعددة، وتصميم برامج تتناسب مع اختلاف الاحتياجات والميزانيات، بدلًا من الاعتماد على زيادة الأقساط وحدها.
كيف تتعامل الشركة مع مطالبات مقدمي الرعاية الصحية بزيادة أسعار الخدمات، وما آليات ضبط تكلفة الشبكة الطبية؟
نعتمد على تحليل تكلفة الخدمات ومعدلات استخدامها قبل تقييم الزيادات التي يطلبها مقدمو الرعاية الصحية. ويساعدنا ذلك على تحديد الخدمات الأعلى نموًا في التكلفة، ومقارنة الأسعار بين مقدمي الخدمة، وإدارة المفاوضات استنادًا إلى بيانات فعلية.
كما نركز على ربط تكلفة الخدمة بجودتها، بدلًا من قبول الزيادات بصورة تلقائية. فاستدامة العلاقة مع المستشفيات ومراكز الأشعة والمعامل تتطلب أسعارًا عادلة، وجودة طبية مناسبة، والتزامًا واضحًا بالضوابط والإجراءات المتفق عليها.
ونستهدف الحد من الزيادات غير المبررة في تكلفة المطالبات، دون التأثير سلبًا على قدرة المؤمن عليهم على الحصول على الخدمات الطبية التي يحتاجون إليها.
كيف تؤثر المنافسة السعرية بين شركات التأمين على نتائج الاكتتاب الطبي، وما المعايير التي تعتمدون عليها لتجنب التسعير غير الفني؟
تؤدي المنافسة السعرية الحادة إلى ضغوط على نتائج الاكتتاب عندما تُحدد الأقساط التأمينية بمستويات لا تغطي التكلفة المتوقعة للمطالبات والمصروفات المرتبطة بالنشاط.
لذلك، يجب أن يستند التسعير الفني إلى بيانات المحفظة التاريخية، ومعدلات المطالبات، ومتوسط تكلفة الخدمات الطبية، وطبيعة التغطيات التأمينية، وتركيبة المؤمن عليهم، إلى جانب المصروفات اللازمة لإدارة الوثائق.
ونرى أن جذب الأعمال بأقساط منخفضة دون أساس فني قد يحقق نموًا ظاهريًا، لكنه يزيد مخاطر الخسائر التأمينية لاحقًا. ولهذا نركز على المنافسة من خلال جودة التغطيات التأمينية، وسرعة تسوية المطالبات، وكفاءة الخدمة، مع تحديد أقساط تتناسب مع طبيعة الخطر التأميني.
ما خطة الشركة للتوسع في التأمين الطبي الفردي، وما المنتجات التي يمكن أن تساعد في جذب شرائح جديدة من العملاء؟
يمثل التأمين الطبي الفردي فرصة لتوسيع قاعدة العملاء والوصول إلى أفراد لا تشملهم برامج التأمين الجماعي التي توفرها جهات العمل.
ونركز على تطوير برامج بمستويات تغطية تأمينية متنوعة وأقساط مختلفة، بما يتيح للعملاء اختيار البرنامج الذي يتناسب مع احتياجاتهم وإمكاناتهم المالية.
كما نولي اهتمامًا بتبسيط إجراءات الاشتراك، وتحسين تجربة العميل، والاستفادة من القنوات الرقمية والشراكات التسويقية للوصول إلى شرائح جديدة.
ويتمثل التحدي الأساسي في تصميم منتجات تجمع بين ملاءمة القسط التأميني وكفاية التغطية، مع مراعاة المخاطر الطبية والتكلفة المتوقعة للمطالبات، بما يدعم استدامة التوسع من الناحيتين الفنية والتجارية.
ما دور التكنولوجيا والذكاء الاصطناعي في تسريع تسوية المطالبات الطبية والحد من الاحتيال وإساءة الاستخدام؟
نركز على توظيف التكنولوجيا في تحليل المطالبات وتسريع مراجعتها، ورصد الأنماط غير المعتادة في الاستخدام والتكلفة. ويساعد تحليل البيانات على تحديد المطالبات التي تحتاج إلى مراجعة إضافية، بدلًا من التعامل مع جميع الحالات بالطريقة نفسها.
ويمكن للذكاء الاصطناعي دعم اكتشاف التكرار غير الطبيعي في المطالبات، ورصد الانحرافات في تكلفة بعض الخدمات، وتحليل أنماط الاستخدام التي قد تشير إلى احتمالات الاحتيال أو إساءة استخدام التغطية التأمينية.
لكن فاعلية هذه الأدوات ترتبط بجودة البيانات ودقة النماذج المستخدمة، مع ضرورة إخضاع القرارات الطبية والتأمينية للمراجعة البشرية وفقًا للضوابط المعتمدة.
ونستهدف من هذا التوجه تقليص الوقت اللازم لمعالجة المطالبات، ورفع كفاءة الرقابة، والحد من المصروفات غير الضرورية، بما يعزز جودة الخدمة ويحسن كفاءة إدارة المحفظة التأمينية.
ما الأولويات التنفيذية لقطاع التأمين الطبي خلال المرحلة المقبلة؟
تتركز أولوياتنا على تعزيز كفاءة التسعير والاكتتاب، وتطوير المنتجات الفردية، وتوسيع قاعدة العملاء، إلى جانب تحسين إدارة المطالبات وتوظيف البيانات والتكنولوجيا في متابعة المخاطر والتكاليف.
كما نعمل على تطوير آليات التعاون مع مقدمي الرعاية الصحية، بما يحقق التوازن بين تكلفة الخدمات وجودتها، ويدعم تقديم تغطيات تأمينية تلبي احتياجات العملاء.
ونحرص على أن تستند قرارات التوسع إلى مؤشرات فنية واضحة تضمن توافق الأقساط مع المخاطر والتكلفة المتوقعة للمطالبات، بما يعزز قدرة القطاع على مواجهة تحديات السوق وتحقيق نتائج تأمينية أكثر استقرارًا.
مساحة إعلانية