مساحة إعلانية

حوار- عاطف طلب:
بلغة الأرقام حققت شركة المهندس للتأمين نجاحًا لافتًا خلال العام الماضي، ما بين زيادة في حجم الأقساط والأرباح كذلك.
وارتفع فائض النشاط التأميني إلى نحو 167 مليون جنيه، بمعدل نمو 24%.
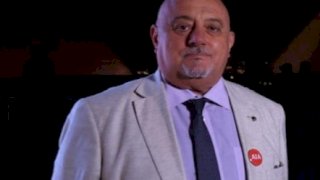
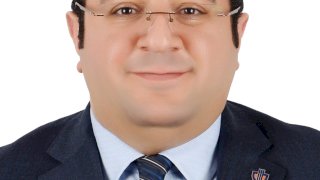
وأمام هذا النجاح توجهنا بأسئلتنا إلى خالد عبد الصادق نائب رئيس مجلس الإدارة والعضو المنتدب لشركة المهندس للتأمين، لنعرف سر النجاح.
كيف تقيّمون أداء شركة المهندس للتأمين خلال النصف الأول من عام 2026؟
حققنا أداءً إيجابيًا خلال النصف الأول من العام، سواء على مستوى حجم الأقساط أو مؤشرات الربحية والاستثمارات. فقد ارتفعت الأقساط إلى نحو 1.04 مليار جنيه، مقابل 813.9 مليون جنيه خلال الفترة المقارنة، بمعدل نمو بلغ 27.5%، وهو ما يعكس قدرة الشركة على تحقيق معدلات نمو أعلى من متوسط نمو السوق خلال الفترة نفسها.
كما ارتفع فائض النشاط التأميني إلى نحو 167 مليون جنيه، بمعدل نمو 24%، وصافي الربح إلى نحو 117 مليون جنيه، بمعدل نمو 28.7%. وجاء هذا النمو في الأساس من زيادة حجم الأعمال، أي عملاء جدد وأعمال جديدة وتوسع مع العملاء الحاليين، وتعكس هذه المؤشرات تحسن الأداء التشغيلي.
ماذا عن تطور التعويضات والاستثمارات والمركز المالي للشركة؟
بلغت التعويضات المسددة خلال النصف الأول من عام 2026 نحو 633 مليون جنيه، مقابل 353 مليون جنيه خلال الفترة المقارنة. ونحن ننظر إلى التعويضات باعتبارها جوهر الالتزام التأميني تجاه العملاء، لذلك نحرص على سرعة التسوية وفقًا لشروط الوثائق، مع الحفاظ في الوقت نفسه على كفاءة إدارة المطالبات والحد من الممارسات غير الفنية.
وعلى صعيد الاستثمار، بلغ حجم المحفظة الاستثمارية نحو 2.8 مليار جنيه بنهاية يونيو 2026، مقابل نحو 2.4 مليار جنيه بنهاية عام 2025، كما ارتفع دخل الاستثمارات إلى نحو 198.5 مليون جنيه، مقابل 164.6 مليون جنيه، بمعدل نمو يقارب 20.6%.
وبلغت حقوق المساهمين نحو 1.196 مليار جنيه بنهاية يونيو 2026، بما يدعم قدرة الشركة على مواصلة نشاطها والتعامل مع التزاماتها.
ما أبرز مستهدفات الشركة خلال عام 2026؟
تستهدف الشركة الوصول بإجمالي الأقساط إلى نحو 2.2 مليار جنيه بنهاية عام 2026، مقارنة بنحو 1.751 مليار جنيه خلال عام 2025، إلى جانب العمل على زيادة حجم المحفظة الاستثمارية إلى نحو 3 مليارات جنيه. وقد حققنا خلال النصف الأول ما يقرب من 47% من مستهدف الأقساط السنوي، وهو ما يجعل النصف الثاني فترة مهمة لاستكمال المستهدفات.
وتقوم خطتنا لزيادة الحصة السوقية والتوسع على ثلاثة مسارات: منتجات جديدة تلبي احتياجات لم تُغطَّ بما يكفي، وقنوات بيع أوسع، وخدمة أسرع وأجود. أصبح التحول الرقمي والتطور التكنولوجي يتيحان للشركة الوصول إلى شرائح أوسع من العملاء وفي نطاقات جغرافية أكبر، دون أن يكون التوسع مرتبطًا بالضرورة بزيادة عدد الفروع.
إلى أي مدى أثرت التوترات الجيوسياسية على صناعة التأمين وما انعكاس ذلك على السوق المصري؟
أصبحت المتغيرات الجيوسياسية عاملًا مؤثرًا في بيئة المخاطر العالمية، بسبب انعكاساتها على سلاسل الإمداد والطاقة والنقل والتجارة، فضلًا عن تأثيرها في معدلات التضخم وتكاليف الإصلاح والتعويضات. كما أن تداخل المخاطر قد يؤدي إلى وقوع خسائر متزامنة في أكثر من سوق أو قطاع.
وبالنسبة إلى السوق المصري، فإن تأثير هذه التطورات يختلف باختلاف طبيعة النشاط التأميني ودرجة ارتباطه بالأسواق الخارجية، إلا أن انعكاساتها تظهر بصورة غير مباشرة من خلال تكلفة إعادة التأمين والضغوط التضخمية على المطالبات وتقلبات عوائد الاستثمار.
هل تتوقعون تغيرًا في أسعار وشروط التغطيات التأمينية نتيجة هذه التطورات؟
من الطبيعي أن تنعكس زيادة تكلفة الأخطار أو إعادة التأمين على شروط التغطية وأسعارها، خصوصًا في القطاعات الأكثر تعرضًا للمخاطر، مثل المشروعات الكبرى والطاقة والنقل. وقد نشهد مراجعة تدريجية للأسعار وحدود الاحتفاظ، إلى جانب اهتمام أكبر بتفاصيل الاستثناءات وشروط التغطية المرتبطة بالحرب والعقوبات والمخاطر السياسية.
لكن الأمر لا يعني زيادة عامة أو موحدة في الأسعار؛ فالتسعير يرتبط بطبيعة الخطر وموقعه ومدى توافر الطاقة الإعادية. وكلما كان العميل ملتزمًا بمعايير الوقاية وإدارة المخاطر، انعكس ذلك إيجابيًا على تقييم الخطر وشروط التأمين المتاحة له.
هل تغيرت احتياجات العملاء في ظل حالة عدم اليقين الحالية؟
نلاحظ تزايد اهتمام العملاء بفهم نطاق الحماية الفعلي، وليس فقط الحصول على وثيقة بأقل تكلفة. وأصبح هناك اهتمام أكبر باستمرارية الأعمال وإدارة الأزمات والمخاطر السيبرانية، إلى جانب التغطيات التقليدية.
كما أن الشركات ذات الأنشطة الدولية أو سلاسل الإمداد الممتدة قد تحتاج إلى دراسة تغطيات متخصصة للمخاطر السياسية أو العنف السياسي ومخاطر الحرب، وفقًا لطبيعة النشاط والأسواق التي تعمل بها.
ومن جانبنا، نحرص على الحوار مع العملاء لفهم احتياجاتهم التشغيلية وتقديم التغطية المناسبة، مع توضيح حدود الوثيقة واستثناءاتها بصورة واضحة.
ما أهمية إعادة التأمين في هذه المرحلة؟ وهل تتجهون إلى تنويع اتفاقياتكم؟
إعادة التأمين شريك استراتيجي لشركات التأمين، فهي تتيح توزيع الأخطار الكبيرة، وتعزز القدرة الاستيعابية، وتساعد على حماية المركز المالي من الخسائر الاستثنائية. وتزداد أهميتها في ظل ارتفاع تكلفة الأخطار وتغير شهية معيدي التأمين عالميًا.
نولي اهتمامًا كبيرًا لاختيار شركاء إعادة التأمين وفقًا لمعايير الملاءة والتصنيف الائتماني والخبرة والقدرة على الوفاء بالالتزامات، إلى جانب دراسة سجل التعاملات وسرعة تسوية المطالبات ومدى استقرار العلاقات معهم.، مع العمل على تنويع مصادر الإعادة وتحديد حدود الاحتفاظ بما يتناسب مع طبيعة محفظة الشركة.
كما أن تعزيز قدرات إعادة التأمين الإقليمية والتعاون بين الأسواق يمكن أن يدعم الاحتفاظ بجزء أكبر من الأخطار داخل المنطقة، متى توافرت الأطر الفنية والتنظيمية المناسبة.
ما دور التحول الرقمي والذكاء الاصطناعي في تطوير خدمات التأمين؟
أصبح التحول الرقمي عنصرًا أساسيًا في تحسين تجربة العميل ورفع كفاءة العمليات. فهو يساعد على تسهيل استقبال الطلبات والاستفسارات، وتسريع تداول البيانات، وتحسين متابعة المطالبات، وتوفير معلومات أدق للإدارة عند اتخاذ القرار.
كما يمكن توظيف أدوات تحليل البيانات والذكاء الاصطناعي في دعم الاكتتاب واكتشاف أنماط الاحتيال وتحليل سلوك المطالبات. ومع ذلك، فإننا ننظر إلى الذكاء الاصطناعي باعتباره أداة داعمة للقرار وليست بديلًا عن الخبرة الفنية والحكم المهني، خاصة في القرارات الاكتتابية وتسوية المطالبات التي تتطلب تقييمًا متخصصًا.
ومع ذلك، فإن نجاح هذه الأدوات يعتمد على جودة البيانات وتكامل الأنظمة ووجود كوادر قادرة على استخدامها. كما يجب أن يصاحب التوسع الرقمي اهتمام متزايد بالأمن السيبراني وحماية بيانات العملاء واستمرارية الأعمال.
كيف تقيّمون أثر قانون التأمين الموحد رقم 155 لسنة 2024 على السوق؟
يمثل قانون التأمين الموحد خطوة مهمة نحو بناء إطار تشريعي أكثر تكاملًا وتنظيمًا للقطاع، وتعزيز الحوكمة والملاءة المالية وحماية حقوق المتعاملين. كما يدعم تطوير الممارسات الرقابية ورفع كفاءة الشركات، بما يساعد على بناء سوق أكثر قدرة على مواجهة المخاطر والتغيرات.
والمرحلة الحالية تتطلب من الشركات مواصلة التكيف مع المتطلبات التنظيمية، وتطوير نظم الحوكمة وإدارة المخاطر والالتزام، وعدم النظر إلى القانون باعتباره مجرد متطلبات إجرائية، بل فرصة لتحسين جودة الأداء وتعزيز ثقة العملاء.
ما دور المجمعات التأمينية (العشرية والمصرية للتأمين الإلزامي على المركبات) وأبرز ملفات تطويرها؟
تلعب المجمعات التأمينية دورًا مهمًا في تجميع وإدارة بعض الأخطار التي تتطلب طبيعة خاصة من التنظيم والتعاون بين شركات التأمين، كما تسهم في توفير الحماية التأمينية للمسؤوليات المدنية المرتبطة ببعض الأنشطة والمركبات، وهو ما يمنحها دورًا مهمًا في دعم استقرار السوق وحماية حقوق المتعاملين.
وأهم ما يحتاج إلى تطوير: العمل على رقمنة العمليات، ورفع كفاءة إدارة المطالبات وتسريع التسويات، وتطوير قواعد البيانات، وتعزيز الشفافية والحوكمة في العلاقة بين المجمعات والشركات الأعضاء.
ما أبرز التحديات والفرص التي يشهدها سوق التأمين المصري حاليًا؟
من أبرز التحديات: الحفاظ على التوازن بين المنافسة السعرية والربحية الفنية، وارتفاع تكاليف الإصلاح والتعويضات، وضغوط إعادة التأمين، ومتطلبات التطوير التكنولوجي والأمن السيبراني. كما تظل الحاجة قائمة إلى توافر بيانات أكثر دقة تساعد الشركات على تسعير الأخطار بصورة علمية.
وفي المقابل، يضم السوق فرصًا كبيرة، أبرزها المشروعات القومية الكبرى في الطاقة والصناعة والبنية التحتية، والتقدم الرقمي، وتحسن الإطار التشريعي والرقابي.
وتشير البيانات المتاحة إلى أن حجم أقساط السوق ارتفع خلال النصف الأول من عام 2026 إلى نحو 65.7 مليار جنيه، مقابل 56.8 مليار جنيه خلال الفترة المقارنة، بمعدل نمو يقارب 15.7%. ولزيادة مساهمة التأمين في الاقتصاد، يلزم تطوير المنتجات وتوسيع قنوات التوزيع وتحسين تجربة العميل.
كيف يمكن زيادة الوعي التأميني والوصول إلى شرائح جديدة من العملاء؟
زيادة الوعي تتطلب تبسيط الرسالة التأمينية وربطها باحتياجات الناس والشركات اليومية، مع توضيح ما تغطيه الوثيقة وما لا تغطيه، وتقديم منتجات مرنة تتناسب مع مستويات الدخل وطبيعة الأنشطة.
كما أن تنويع قنوات التوزيع، سواء من خلال الفروع أو شركات الوساطة التأمينية والوسطاء الأفراد أو الشراكات والمنصات الرقمية، يساهم في الوصول إلى شرائح أوسع. ونعتبر شركات الوساطة التأمينية والوسطاء شركاء استراتيجيين في تنمية أعمال الشركة، ونحرص على بناء علاقات مهنية مستدامة معهم، بالتوازي مع تنمية المبيعات المباشرة والقنوات الرقمية، بما يحقق التكامل بين مختلف قنوات التوزيع.، وفي الوقت نفسه ننمّي المبيعات المباشرة والقنوات الرقمية بهدف التكامل بين القنوات وليس إحلال قناة محل أخرى.
ما أهمية ملتقى شرم الشيخ الثامن للتأمين وإعادة التأمين بالنسبة إلى القطاع؟
يمثل الملتقى منصة مهمة لتبادل الخبرات وفتح قنوات التواصل بين شركات التأمين وإعادة التأمين والجهات الرقابية والخبراء من الأسواق المختلفة.
وتزداد أهمية هذه اللقاءات في ظل التغيرات المتلاحقة التي يشهدها القطاع، لأنها تتيح مناقشة التحديات المشتركة، والتعرف على الاتجاهات العالمية، وبحث فرص التعاون وتطوير المنتجات والقدرات الفنية.
كما أن استضافة مثل هذه الفعاليات في شرم الشيخ تعزز حضور السوق المصري على خريطة اللقاءات الإقليمية والدولية، وتوفر فرصة لإبراز تطور القطاع وما يمتلكه من فرص للنمو.
مساحة إعلانية