مساحة إعلانية
حوار- عاطف طلب:
في سوق تأميني تتزايد فيه تحديات التسعير وارتفاع تكاليف التعويضات وتغيرات المخاطر الاقتصادية والجيوسياسية، تبرز كفاءة الوساطة التأمينية باعتبارها عنصرًا حاسمًا في تحقيق التوازن بين مصالح العملاء وشركات التأمين. ولم يعد دور الوسيط مقتصرًا على توفير الوثيقة الأقل سعرًا، بل امتد ليشمل تحليل المخاطر واختيار التغطيات المناسبة، ومتابعة المطالبات، وضمان وضوح الشروط والاستثناءات، بما يعزز الثقة في المنظومة التأمينية.
وفي هذا السياق، تستعد شركة التجارية الدولية للوساطة التأمينية (CiiB) لاستكمال عقدها الأول بالسوق المصرية في عام 2027، مستندة إلى معدلات احتفاظ بالعملاء تبلغ نحو 95%، ومحفظة أعمال متنامية، ونموذج عمل يعتمد على التخصص والاستقلالية في تقديم المشورة التأمينية. كما تتجه الشركة إلى تعزيز حضورها في تأمينات الائتمان والضمان والتغطيات الزراعية، بالتوازي مع خطط التحول الرقمي، ودراسة التوسع الإقليمي عندما تصل إلى مستهدفاتها داخل السوق المحلية.
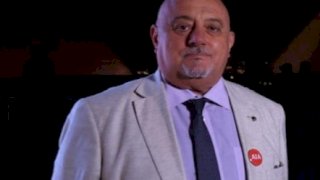
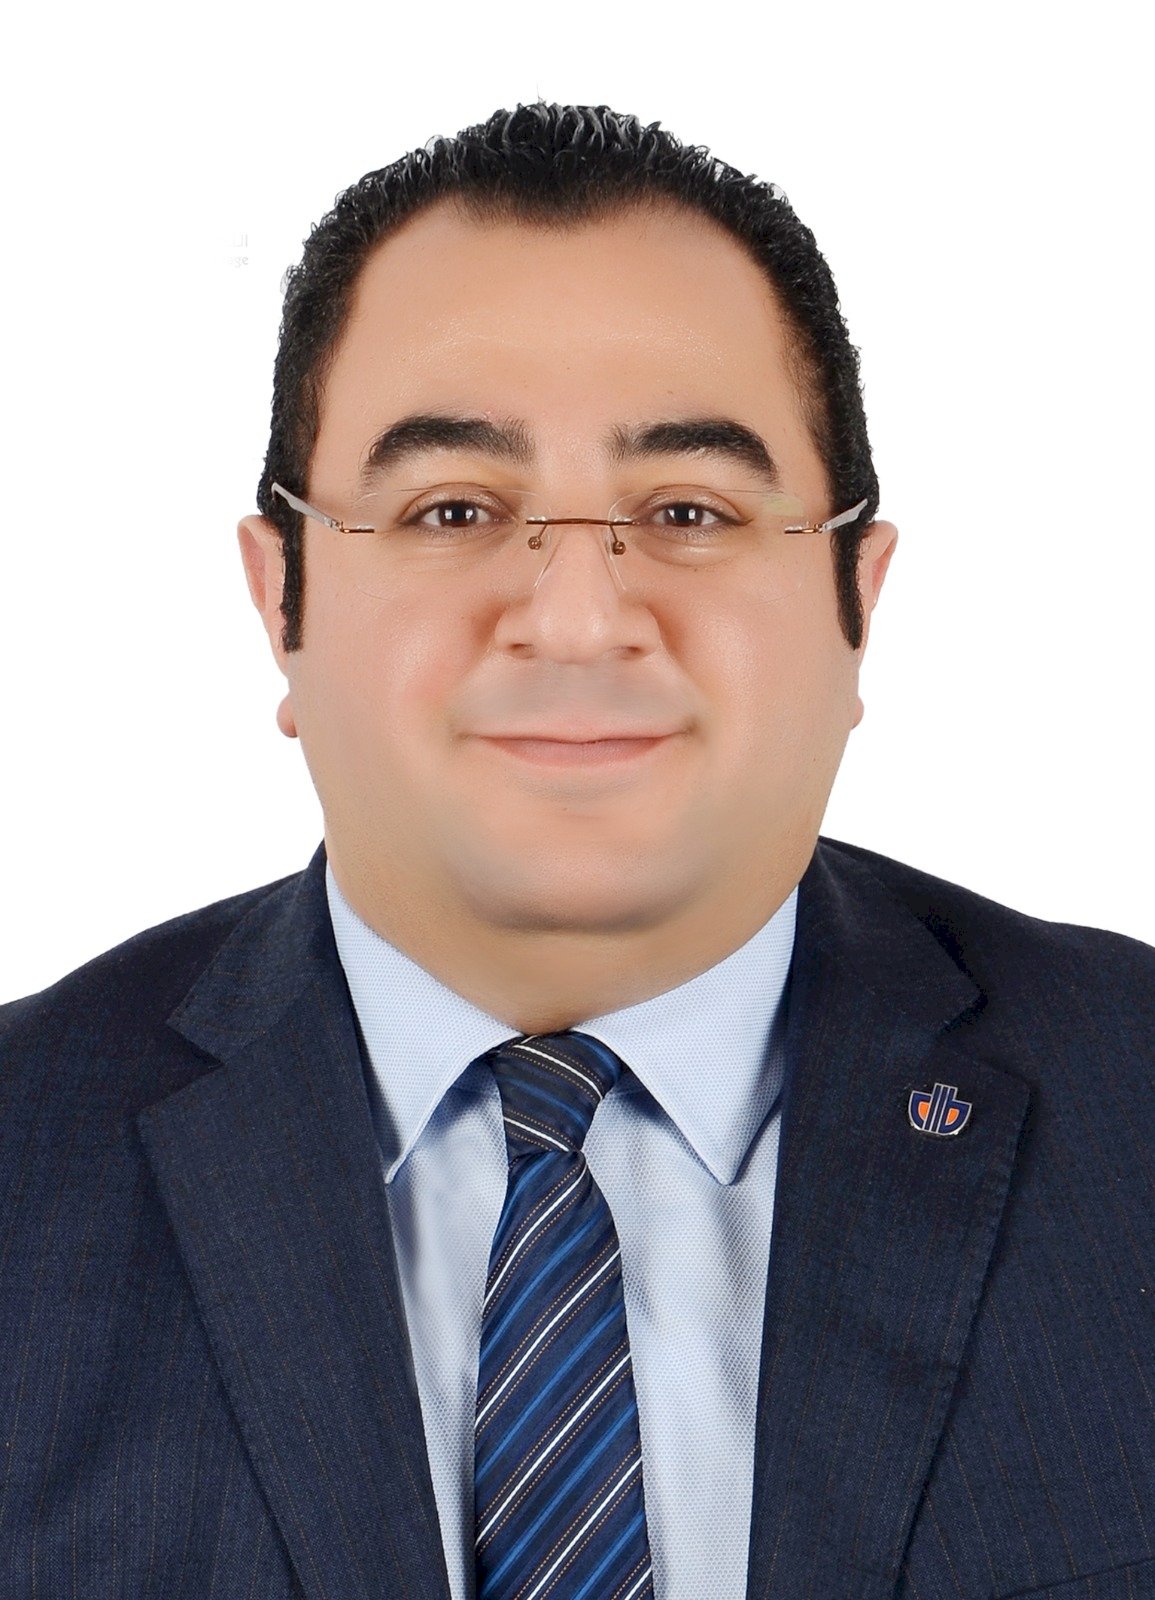
وفي حواره مع «منبر التحرير »، يستعرض سامر سعودي، المدير العام لشركة التجارية الدولية للوساطة التأمينية، ملامح استراتيجية الشركة، ورؤيته لمستقبل سوق الوساطة، وتأثير المتغيرات الاقتصادية على الفروع التأمينية، وأهمية تنظيم المهنة وتفعيل دور الاتحاد المرتقب للوسطاء، إلى جانب تقييمه للنسخة الثامنة من مؤتمر «راندفو شرم الشيخ».
كيف تقيّمون أداء شركة التجارية الدولية للوساطة التأمينية منذ انطلاقها في السوق المصرية؟
تعمل الشركة في السوق المصرية منذ عام 2017، وحصلت على ترخيص الهيئة العامة للرقابة المالية رقم 72، وأسّسها الراحل الأستاذ جلال حرب، أحد المتخصصين البارزين في التأمين وأستاذ التأمين بكلية التجارة جامعة القاهرة، الذي وضع الأسس المهنية للشركة مستندًا إلى خبرته العلمية والعملية، وبمشاركة مجموعة من الكفاءات والخبرات المتخصصة في التأمين والاستثمار والحوكمة والإدارة.
ومنذ البداية، حرصنا على بناء كيان مؤسسي يعتمد على الخبرة الفنية والتخصص، وليس مجرد ممارسة نشاط الوساطة التأمينية بصورة تقليدية. ومع اقترابنا من إتمام عشرة أعوام في السوق المصرية خلال 2027، نستطيع القول إننا حققنا تقدمًا ملموسًا، سواء على مستوى نمو المحفظة أو زيادة عدد العملاء وتنوع الوثائق التي نقدمها.
ومن أهم المؤشرات التي نعتز بها وصول معدل الاحتفاظ بالعملاء إلى نحو 95%، وهو ما يعكس مستوى الرضا عن الخدمات المقدمة، وقدرتنا على بناء علاقات طويلة الأجل مع العملاء. فالمستثمر عندما يقيّم أي شركة يبحث عن عنصرين أساسيين: الاستقرار والقدرة على النمو، ونحن نعمل على تحقيقهما معًا.
ما أبرز القطاعات التي تستهدفها الشركة؟ وهل هناك فروع تأمينية تحظى بأولوية خلال المرحلة المقبلة؟
نعمل مع مختلف القطاعات الصناعية والتجارية والخدمية والطبية والسياحية، ولا نعتمد على قطاع واحد بعينه، لأن تنوع المحفظة يمنح الشركة قدرًا أكبر من المرونة ويساعدها على توزيع المخاطر والاستفادة من الفرص المتاحة.
وخلال الفترة الأخيرة، بدأنا الاهتمام بصورة أكبر بالتأمين الزراعي، في ضوء تنامي الاهتمام بهذا القطاع في مصر، وما يتيحه من فرص لتقديم تغطيات متنوعة، سواء للمحاصيل الزراعية أو الثروة الحيوانية، وفقًا لاحتياجات العملاء وطبيعة المخاطر التي يتعرضون لها.
كما نولي اهتمامًا متزايدًا بتأمينات الائتمان والضمان، خاصة تغطيات مخاطر عدم السداد، سواء فيما يتعلق بالالتزامات التجارية أو التمويلات المصرفية، بحسب طبيعة الوثيقة وشروطها.
ما الميزة التنافسية التي تميز «التجارية الدولية للوساطة التأمينية» عن غيرها من الشركات العاملة بالسوق؟
نؤمن بأن التخصص هو أساس الكفاءة، ولذلك نعتمد على فريق يضم نحو 40 موظفًا، مع توزيع المهام وفقًا لطبيعة الأعمال والخبرات الفنية المطلوبة.
كما نتعامل مع مختلف شركات التأمين، ولا نحصر أعمالنا في عدد محدود منها.
كيف توازنون بين المنافسة السعرية والحفاظ على جودة التغطيات التأمينية؟
السعر عنصر مهم، لكنه لا ينبغي أن يكون المعيار الوحيد عند اختيار الوثيقة. فدور الوسيط الأمين هو البحث عن أفضل تغطية ممكنة بأقل سعر مناسب، من دون الإضرار بجوهر الحماية التأمينية التي يحتاج إليها العميل.
نحن لا نستهدف تقديم أغلى تغطية أو أقل سعر بصورة مطلقة، بل نسعى إلى تحقيق المعادلة الصحيحة بين السعر والحماية التأمينية، بما يضمن أن تكون الوثيقة مفيدة بالفعل عندما يتحقق الخطر المؤمن منه.
إلى أي مدى أثرت التقلبات الاقتصادية والسياسية على أعمال الوساطة التأمينية وشركات التأمين؟
تؤثر الظروف الاقتصادية على مختلف أطراف السوق، سواء شركات التأمين أو الوسطاء أو العملاء، بدرجات متفاوتة. فقد واجهت بعض الشركات والأنشطة الاقتصادية ضغوطًا تتعلق بالتدفقات النقدية والقدرة على الوفاء بالالتزامات، في ظل التحديات التي مر بها الاقتصاد خلال السنوات الماضية.
لكن التأثير يختلف من فرع تأميني إلى آخر. ففي تأمينات النقل البحري، تلعب التطورات السياسية والحروب والتوترات الجيوسياسية دورًا مباشرًا في زيادة المخاطر، وهو ما قد ينعكس على الأسعار وشروط التغطية ومدى توافر الحماية التأمينية.
أما في تأمين السيارات، فتتأثر النتائج بدرجة كبيرة بمعدلات الخسائر وتكاليف الإصلاح والتعويضات. وقد أدى ارتفاع أسعار قطع الغيار وتكاليف الإصلاح إلى زيادة الضغوط على هذا الفرع، الأمر الذي يدفع بعض الشركات إلى مراجعة سياساتها التسعيرية بما يتناسب مع حجم المخاطر والخسائر المتحققة.
كما أن مخاطر الائتمان وعدم السداد تتأثر بالظروف المالية للعملاء ومدى قدرتهم على الوفاء بالتزاماتهم، وهو ما يعزز أهمية التقييم الدقيق للمخاطر وتطوير أدوات إدارة الائتمان.
هل لدى الشركة خطط للتوسع خارج السوق المصرية خلال الفترة المقبلة؟
كانت لدينا استراتيجية لدراسة التوسع خارج مصر، لكننا رأينا أن الأولوية في الوقت الحالي هي تعزيز مكانتنا داخل السوق المحلية، والوصول إلى المستهدفات التي وضعناها فيما يتعلق بالحصة السوقية وكفاءة التشغيل وحجم الأعمال.
كيف تقيّمون وضع سوق الوساطة التأمينية في مصر، وما أبرز التحديات التي تواجه تطوره؟
أعتقد أن سوق الوساطة التأمينية يحتاج إلى تطوير مكانته المهنية وتعزيز الوعي بدوره الحقيقي. فقد تراكمت على المهنة خلال سنوات طويلة بعض الممارسات والانطباعات السلبية، في وقت لم يحصل فيه الوسيط دائمًا على التقدير الذي يستحقه داخل المنظومة التأمينية.
والحقيقة أن الوسيط يمثل صمام أمان للطرفين؛ فهو يساعد العميل على فهم المخاطر واختيار التغطية المناسبة، ويدافع عن حقوقه في حدود الوثيقة، كما يسهم في مساعدة شركة التأمين على الوصول إلى بيانات أكثر دقة عن الخطر وتوضيح توقعات العميل منذ البداية.
ما تقييمكم للتوجهات التنظيمية الحالية، ودور الهيئة العامة للرقابة المالية في تطوير سوق الوساطة؟
ننظر بتفاؤل إلى الاهتمام الذي لمسناه من الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، بملف الوساطة التأمينية، خاصة عقب الاجتماع الذي دعا إليه ممثلي شركات الوساطة، والذي أتاح فرصة للاستماع إلى التحديات التي تواجه المهنة ومناقشة المقترحات المتعلقة بتطويرها.
وقد لمسنا رغبة في فهم المشكلات بصورة مباشرة، ومتابعة بعض المطالب والإجراءات التي يمكن أن تسهم في تحسين بيئة العمل. ونأمل أن تكون المرحلة المقبلة بداية لخطوات عملية تعزز مكانة الوسيط وتدعم تطور السوق.
ما أهمية إنشاء اتحاد للوسطاء التأمينيين؟
أرى أن وجود اتحاد يمثل شركات الوساطة والوسطاء من شأنه أن يضيف قيمة كبيرة للمهنة، لأنه يوفر إطارًا مؤسسيًا موحدًا للتعبير عن مطالب العاملين بها والتواصل مع الجهات الرقابية والتشريعية.
ومن الأدوار المهمة التي يمكن أن يضطلع بها الاتحاد وضع ميثاق شرف للمهنة، وترسيخ المبادئ الأخلاقية، والمساهمة في وضع ضوابط للممارسات المهنية، إلى جانب إنشاء آليات لتسوية المنازعات بين الوسطاء وبعضهم البعض، وبين الوسطاء وشركات التأمين.
كما يمكن أن يسهم في تطوير برامج التدريب والتوعية الفنية والإدارية، ومناقشة التحديات المشتركة التي تواجه الشركات، والعمل على تقديم حلول جماعية للمشكلات التنظيمية والضريبية وغيرها من الملفات التي تتطلب موقفًا موحدًا.
والأهم أن يكون الاتحاد كيانًا فاعلًا يعبر عن مصالح المهنة بصورة مسؤولة، ويشارك في الحوار بشأن التشريعات والقرارات التي تؤثر في مستقبلها.
هل يحتاج السوق إلى إعادة تنظيم بعض الممارسات المرتبطة بالوسطاء الأفراد؟
كيف تتعامل الشركة مع متطلبات التطوير التنظيمي وتعزيز الملاءة المالية؟
كنا من الشركات التي استجابت مبكرًا لمتطلبات الهيئة العامة للرقابة المالية المتعلقة برأس المال، وعملنا على رفع رأس مال الشركة إلى خمسة ملايين جنيه.
وننظر إلى رأس المال باعتباره أحد عناصر دعم الاستقرار والقدرة على تطوير الأعمال، وليس مجرد متطلب تنظيمي. فكلما توسعت الشركة في أعمالها وزادت احتياجاتها التشغيلية، أصبح من المهم أن تتناسب قاعدتها الرأسمالية مع طموحاتها وقدرتها على إدارة المخاطر.
ما أهمية النسخة الثامنة من مؤتمر «راندفو شرم الشيخ» بالنسبة لسوق التأمين والوساطة؟
سعيد بوجود مؤتمر مثل «راندفو شرم الشيخ»، وأتوجه بالشكر إلى الأستاذ علاء الزهيري على جهوده في تنظيم هذا الحدث وتطويره.
قبل ظهور هذا المؤتمر، لم يكن لدينا في مصر حدث تأميني بهذا الحضور والطموح الدولي، وهو ما كان يمثل نقطة تستحق الاهتمام، خاصة أن السوق المصرية تمتلك تاريخًا وخبرات تؤهلها لاستضافة فعاليات مهنية كبرى.
ومنذ انطلاقه، حقق المؤتمر نجاحات مهمة، وأتمنى أن تضيف النسخة الثامنة مزيدًا من الزخم إلى هذا المسار، وأن تفتح المجال أمام مزيد من التواصل بين شركات التأمين والوساطة وإعادة التأمين، وتبادل الخبرات ومناقشة التحديات والفرص الجديدة.
وأعتقد أن استمرار تطوير المؤتمر وتقديم أفكار مبتكرة في كل نسخة من شأنه أن يعزز حضور مصر على خريطة الفعاليات التأمينية الإقليمية والدولية، ويدعم فرص التعاون بين مختلف أطراف الصناعة.
وفي النهاية، فإن تطور سوق التأمين لا يرتبط فقط بزيادة الأقساط أو عدد الوثائق، بل بقدرة جميع الأطراف على بناء الثقة، وتطوير الكفاءات، وتحسين جودة الخدمات، وتعزيز الدور المهني للوساطة التأمينية. وهذه هي الركائز التي نرى أنها ستحدد مستقبل السوق خلال السنوات المقبلة.
مساحة إعلانية