مساحة إعلانية

حوار- عاطف طلب
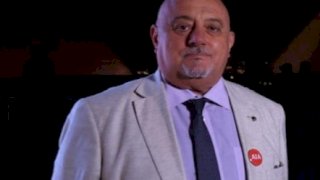
كشف حسام علما، الرئيس التنفيذي والعضو المنتدب للشركة المصرية للتأمين التكافلي، عن استهداف الشركة تحقيق أقساط مباشرة بقيمة 3.2 مليار جنيه خلال عام 2026، مقابل نحو 2.677 مليار جنيه خلال 2025، بمعدل نمو مستهدف يقترب من 20%، بالتوازي مع تعزيز ملاءتها المالية بعد زيادة رأس المال المدفوع من 650 مليون جنيه إلى 750 مليونًا، بما يدعم قدرتها على استيعاب الأخطار الكبرى والتوسع في الفروع التأمينية ذات الفرص الواعدة.
وقال علما، في حوار خاص، إن الشركة حققت صافي أرباح بعد الضريبة بلغ 172.8 مليون جنيه خلال 2025، مقابل 133.9 مليون جنيه في العام السابق، فيما وصلت التعويضات المباشرة المسددة إلى نحو 3.588 مليار جنيه، وبلغ إجمالي الأصول 3.982 مليار جنيه، وحقوق المساهمين 1.156 مليار جنيه بنهاية العام. وأوضح أن استراتيجية الشركة خلال الفترة المقبلة تركز على تنمية فروع التأمين الهندسي والحوادث والحريق، وإعادة التوازن للمحفظة من خلال تقليص الاكتتاب في نشاط الضمان، مع الالتزام بسياسات اكتتاب وتسعير تضمن تحقيق النمو والربحية المستدامة.
وأشار إلى أن الشركة انتهت من توفيق أوضاعها وفق قانون التأمين الموحد رقم 155 لسنة 2024، وتعمل على التوسع في التأمين متناهي الصغر بالتعاون مع البنوك، إلى جانب التعاقد مع إحدى كبرى شركات الاتصالات للتسويق الإلكتروني للوثائق، بما يتيح الوصول إلى شرائح جديدة من الأفراد والمنشآت الصغيرة والمتوسطة. كما كشف عن استمرار دراسة تطبيقات الذكاء الاصطناعي في معالجة المستندات وتحليل بيانات الأخطار والتعويضات، وتعزيز التعاون مع معيدي التأمين لزيادة الطاقة الاستيعابية للأخطار المتخصصة في قطاعات البترول والطيران والطاقة.
كيف تقيّمون أداء الشركة خلال العام المالي الأخير؟
نقيّم أداء الشركة من خلال تطور مركزها المالي وجودة محفظتها وقدرتها على الوفاء بالتزاماتها، مع مراعاة أثر تطبيق معيار المحاسبة المصري رقم 50 على قياس النتائج وعرضها، وخلال عام 2025 بلغت الأقساط المستلمة وفق إيضاح حركة عقود التأمين، نحو 2,677 مليار جنيه، مقابل 2.357 مليار جنيه بأرقام المقارنة، بزيادة تقارب 12 % ، وسجل صافي الأرباح بعد الضريبة نحو 172.8 مليون جنيه، مقابل 133,9مليون جنيه بالسنه المقارنة 2024، فيما بلغت التعويضات المباشرة المسددة 3,588 مليار جنيه، كما وصل إجمالي الأصول إلى نحو 3,982 مليار جنيه، وحقوق المساهمين إلى 1.156 مليار جنيه بنهاية العام، ونستهدف خلال 2026 أقساطًا مباشرة بقيمة 3,200 مليار جنيه، مع التركيز على الهندسي والحوادث والحريق، وإعادة التوازن للمحفظة، وتطوير كفاءة التشغيل والخدمة.
كيف ستنعكس زيادة رأس المال المدفوع للشركة من 650 مليون جنيه إلى 750 مليون جنيه على الملاءة المالية والقدرة الاستيعابية للأخطار، خاصة في فروع البترول والطيران والطاقة؟ وهل توجد خطط لزيادات رأسمالية جديدة؟
بلغ رأس المال المصدر والمدفوع 650 مليون جنيه بنهاية ديسمبر 2025، فيما يتمثل الموقف الحالي للزيادة إلى 750 مليون جنيه ، ومن شأن تدعيم رأس المال توفير قاعدة مالية أكبر لدعم النمو واستيعاب تقلبات النتائج، خاصة في الفروع ذات القيم المرتفعة والأخطار المتخصصة.
وتحدد القدرة الاستيعابية الفعلية من خلال تكامل رأس المال والملاءة المالية مع برامج إعادة التأمين وحدود الاحتفاظ والخبرة الفنية ومستويات تراكم الأخطار. ولذلك، نحرص على أن يقترن أي توسع في البترول أو الطيران أو الطاقة بتقييم متكامل لهذه العناصر.
كيف تحافظ الشركة على التوازن بين زيادة حصتها السوقية وتحقيق الربحية المستدامة؟
تقوم رؤيتنا على بناء محفظة يمكن الحفاظ عليها وتنميتها من خلال تسعير مناسب وخدمة موثوقة وعلاقات مستقرة مع العملاء والوسطاء، ونرى أن نمو الأقساط ينبغي أن يصاحبه انتظام التحصيل وتقييم دقيق للأخطار، وقدرة على الوفاء بالتعويضات وتحقيق عائد مناسب على رأس المال وتعتمد السياسة الاكتتابية على دراسة طبيعة النشاط وسجل التعويضات ووسائل الوقاية وتكلفة إعادة التأمين، مع مراجعة نتائج الفروع وشرائح الأعمال لتحديد احتياجات التصحيح ، وفي هذا الإطار، نركز على تنمية الهندسي والحوادث والحريق، ونتجه إلى تقليص الاكتتاب في الضمان لإعادة التوازن للمحفظة. كما نحرص على أن تكون جودة التغطية والاستجابة عند المطالبة من عناصر تميز الشركة في المنافسة.
كيف ترون تأثير قانون التأمين الموحد رقم 155 لسنة 2024 والتطورات التنظيمية المرتبطة بنشاط التأمين التكافلي؟
نرى أن تطوير الإطار التنظيمي يتيح فرصة لتعزيز الثقة في نشاط التأمين التكافلي، من خلال وضوح المتطلبات المالية والرقابية ومسؤوليات الأطراف المختلفة، وقد انتهت الشركة بالفعل من توفيق أوضاعها مع قانون التأمين الموحد، كما أعدت لائحة الحوكمة وأرسلتها وفق المواعيد المحددة سابقًا، دون الحاجة إلى الاستفادة من تأجيل التنفيذ، وتتمثل أهمية التطبيق في الحفاظ على وضوح العلاقة بين حسابات المساهمين والمشتركين، ودقة تحميل المصروفات وقياس النتائج، ومعالجة الفائض أو العجز وفق النموذج المعتمد والضوابط الرقابية والشرعية ، ويظل التحدي العملي هو ضمان اتساق السياسات والأنظمة والبيانات مع هذه المتطلبات، بما يدعم جودة التقارير والقرارات وحماية حقوق جميع الأطراف.
في ظل تزايد أخطار الطاقة والبترول والطيران والمشروعات الهندسية الكبرى، كيف تعمل الشركة على تعزيز اتفاقيات إعادة التأمين وزيادة طاقتها الاستيعابية؟
تتطلب الأخطار الكبرى تقييمًا متخصصًا لطبيعة النشاط وأقصى خسارة محتملة وتراكم التعرضات، ثم تصميم حماية إعادة تأمين تتناسب مع نتائج هذا التقييم.
وتتمثل أولويات الشركة في هذا الملف في تحديد التطوير المعتمد للاتفاقيات أو الطاقات أو الإعادة الاختيارية ونركز على توافق شروط الوثائق الأصلية مع حماية الإعادة، ووضوح الحدود والاستثناءات، والاستفادة من الخبرات الفنية لدى الشركاء.
وقد أظهرت بعض قطاعات إعادة التأمين، خاصة الممتلكات والكوارث الطبيعية، تحسنًا في الأسعار والشروط خلال 2026، مع استمرار اختلاف أوضاع الأخطار المتخصصة بحسب طبيعتها والتطورات العالمية ، وتساعد جودة البيانات والاستعداد المبكر للمفاوضات على تحسين فرص الحصول على حماية مناسبة، بما يدعم تنافسية الشركة واستقرار قدرتها على قبول الأعمال.
ما أبرز خطوات الشركة في التحول الرقمي؟
تعمل الشركة على تنفيذ ودراسة مشروعات رقمية تستهدف تحسين ترابط الإجراءات وجودة البيانات، وتقليل تكرار العمل، وتعزيز الضوابط الآلية والتقارير الداعمة لاتخاذ القرار.
أما استخدامات الذكاء الاصطناعي، فما زالت قيد الدراسة، مع التركيز على معالجة المستندات وتحليل بيانات الأخطار والتعويضات ورصد الحالات التي تحتاج إلى فحص إضافي.
ونحرص على أن يقترن التطوير بحماية المعلومات وضبط صلاحيات الوصول واستمرارية التشغيل، مع مراجعة بشرية للنتائج المؤثرة في العملاء. وسيجري تقييم أثر المشروعات من خلال زمن إنجاز المعاملة ودقة البيانات ومعدلات الأخطاء ومستوى الخدمة، قبل التوسع في التطبيقات.
ما خطط توسيع قاعدة العملاء والتأمين متناهي الصغر والمنتجات الملائمة للأفراد والمنشآت الصغيرة والمتوسطة؟
نرى أن فرص نمو التأمين التكافلي ترتبط بقدرته على توفير حماية واضحة وملائمة، وتجربة خدمة تعزز ثقة العملاء، إلى جانب ما يقدمه من نموذج يتوافق مع تفضيلات شريحة من المجتمع.
وتبرز فرص الوصول إلى الأفراد والمنشآت الصغيرة والمتوسطة من خلال منتجات بسيطة ومناسبة لطبيعة النشاط والقدرة على سداد الاشتراكات، مع إجراءات ميسرة للاشتراك والمطالبة، وتم وضع خطة للتوسع في التأمين متناهي الصغر مع البنوك وذلك للتماشى مع متطلبات السوق ومن اكثر العوامل التي ستساعد في التوسع في إصدار التأمين متناهي الصغر قرار رئيس الهيئة العامة للرقابة المالية رقم 292 لسنة 2023 والذى أتاح لشركات التأمين الإصدار والتوزيع الإلكتروني لوثائق التأمين متناهي الصغر من خلال شبكات نظم المعلومات من خلال احدى الجهات المصرح لها بالقرار سالف الإشارة والتي منها على سبيل المثال وليس الحصر شركات الاتصالات والمتاجر الإلكترونية المرخص لها بمزاولة النشاط من الجهات المختصة والتي توافق عليها الهيئة ، وجارى التعاقد مع احدى اكبر شركات الاتصال للتسويق الإلكتروني ومن مجالات التطوير المحتملة برامج حماية المحال والمعدات والحوادث الشخصية والمسؤوليات المرتبطة بالأنشطة الصغيرة، بعد استكمال الدراسات والموافقات اللازمة ، ونرى أن نجاح الشمول التأميني يقاس باستمرار العملاء وتجديد تغطياتهم واستفادتهم منها عند الحاجة، إلى جانب زيادة عدد المشتركين.
ما أبرز الملفات المتوقع أن تتصدر النسخة الثامنة من ملتقى شرم الشيخ للتأمين وإعادة التأمين؟ وكيف يعزز التعاون والشراكات والخبرات والطاقات العالمية، خاصة في التأمين التكافلي؟
نتوقع أن تحظى سلاسل الإمداد واستمرارية الأعمال باهتمام رئيسي، اتساقًا مع محور الملتقى بشأن استراتيجيات التأمين لتعزيز مرونة سلاسل الإمداد. ونرى أن هذا الموضوع يفتح نقاشًا مهمًا حول الترابط بين النقل والممتلكات وتوقف الأعمال والأخطار السيبرانية والطبيعية ، كما نتطلع إلى مناقشات بشأن جودة البيانات وأدوات تقييم الأخطار وتطور إعادة التأمين ودور التكنولوجيا في تحسين الخدمة وتوسيع الوصول إلى الحمايةوتتمثل قيمة الملتقى في تحويل هذه المناقشات إلى تعاون فني وتجاري، يتيح نقل الخبرات وتطوير التغطيات وجذب طاقات استيعابية تناسب احتياجات السوق المصري وفي التأمين التكافلي نرى أهمية تعميق العلاقات مع معيدي التكافل وتبادل الخبرات في الحوكمة والرقابة الشرعية وتصميم المنتجات وإدارة الأخطار المتخصصة، بما يدعم قدرة الشركات على النمو وخدمة شرائح أوسع.
مساحة إعلانية