مساحة إعلانية

حوار- عاطف طلب
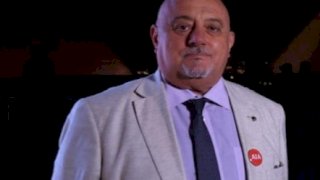
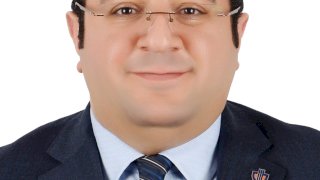
كشف مصطفى صلاح، الرئيس التنفيذي والعضو المنتدب لشركة المهندس لتأمينات الحياة، عن استهداف الشركة زيادة حجم أقساطها إلى 400 مليون جنيه بنهاية عام 2026، بمعدل نمو يقترب من 49% مقارنة بعام 2025، إلى جانب تحقيق نمو في صافي الأرباح بنحو 35%، مدعومة بالتوسع في المنتجات التأمينية وقنوات التوزيع والتحصيل الإلكتروني، وتعزيز الاعتماد على الحلول الرقمية.
وقال صلاح، في حوار خاص، إن الشركة حققت نتائج مالية قوية خلال عام 2025، إذ ارتفعت الأقساط المباشرة إلى 269 مليون جنيه مقابل 196 مليون جنيه خلال 2024، بنمو 37%، فيما سجل صافي الأرباح 181 مليون جنيه، وارتفعت إيرادات الاستثمارات بنسبة 20% لتصل إلى 283 مليون جنيه، بينما بلغ إجمالي الاستثمارات 1.64 مليار جنيه، وحقوق المساهمين 882 مليون جنيه.
وأضاف أن الشركة تجاوزت 100% من مستهدفاتها حتى 30 سبتمبر 2026، ما يعزز ثقتها في تحقيق خطتها السنوية، مشيراً إلى أن استراتيجية النمو ترتكز على التوسع في منتجات الحماية والادخار والتأمين الجماعي، ودخول شرائح جديدة من العملاء عبر المنصات الرقمية والشراكات، بالتوازي مع تطوير منظومة الحوكمة وإدارة المخاطر وتوفيق الأوضاع وفقاً لقانون التأمين الموحد.
كيف كانت الأرقام في الشركة خلال 2025؟
2025 كان عام نمو قوي ومتوازن، فالأقساط المباشرة ارتفعت من 196 مليون إلى 269 مليون جنيه، بنمو 37%.
وصافي الأرباح وصل إلى 181 مليون جنيه مقابل 168 مليون في 2024، وإيرادات الاستثمارات زادت 20% لتبلغ 283 مليون جنيه. وإجمالي الاستثمارات وصل 1.64 مليار جنيه، وحقوق المساهمين 882 مليون جنيه بنمو 26%.
ما أبرز مستهدفات الشركة في الأقساط والأرباح والنمو؟
مستهدفنا في 2026 نصل بالأقساط إلى 400 مليون جنيه، بزيادة نحو 49% عن 2025، ونحقق نموًا في صافي الأرباح حوالي 35%.
أين وصلت الشركة في تحقيق مستهدف 400 مليون جنيه؟
خلال 2025 حققنا نموًا بنسبة 37% وهو ما يعطينا قاعدة قوية نبني عليها، ونثق في قدرتنا على الوصول للمستهدف بنهاية العام وحققنا أكثر من 100% من المستهدفات حتى 30-9-2026.
المؤشرات المتوقع تحسنها بنهاية 2026؟
نتوقع تحسن في كل المحاور: الأقساط والأرباح وحجم الاستثمارات وقاعدة العملاء. والأكيد إن الأقساط هتكون أعلى بشكل واضح، وإيرادات الاستثمارات هتتحسن مع زيادة المحفظة، وعدد العملاء هيزيد مع التوسع في الشراكات والمنصات الرقمية.
الصورة المستهدفة بنهاية 2026 والمنتجات والشرائح الأساسية؟
نستهدف نهاية 2026 بأقساط حوالي 400 مليون جنيه ونمو في الأرباح حوالي 35%. والركيزة الأساسية ستكون منتجات الحماية والادخار، والتأمين الجماعي (سواء حياة أو طبي أو ادخاري) للشركات، وقنوات التحصيل والبيع الإلكترونية التي توصلنا لشرائح جديدة.
المؤشرات المالية 2025 مقارنة بـ2024؟
الأقساط المباشرة: 269 مليون جنيه مقابل 196 مليون (+37%). صافي الأرباح: 181 مليون جنيه مقابل 168 مليون (+8%). إجمالي الاستثمارات: 1.64 مليار جنيه مقابل 1.43 مليار (+16%). إيرادات الاستثمارات: 283 مليون جنيه مقابل 236 مليون (+20%). حقوق المساهمين: 882 مليون جنيه مقابل 701 مليون (+26%).
المستهدف لهذه المؤشرات في 2026 ومحركات النمو؟
المستهدف أقساط 400 مليون جنيه ونمو أرباح 35%، وزيادة محفظة الاستثمارات وحقوق المساهمين بالتوازي. ومحركات النمو هي التوسع في قنوات التوزيع، والتحصيل الإلكتروني عبر فوري وضامن وخالص، والمنتجات الجديدة، والتسويق الرقمي.
كيف تطورت محفظة الاستثمارات ومستهدفاتها؟
محفظة الاستثمارات ارتفعت إلى 1.64 مليار جنيه بنهاية 2025 من 1.43 مليار في 2024، بزيادة 230 مليون جنيه ونمو 16%، ونمت إيراداتها 20% لتصل إلى 283 مليون جنيه. وهدفنا مواصلة نمو المحفظة بالتوازي مع نمو الأقساط، مع تنويع الأدوات والتزام الضوابط الرقابية، لأن هذه الأموال هي ضمان حقوق حملة الوثائق.
آخر تطورات زيادة رأس المال إلى 600 مليون جنيه وهل هناك زيادات إضافية؟
خطة زيادة رأس المال إلى 600 مليون جنيه جزء من خطتنا لدعم التوسع وتلبية المتطلبات الرقابية، وننفذها بالتنسيق مع الهيئة العامة للرقابة المالية. وقاعدتنا الرأسمالية قوية، إذ بلغت حقوق المساهمين 882 مليون جنيه بنهاية 2025، بنمو 26%.
التقدم في توفيق الأوضاع مع قانون التأمين الموحد
نتعامل مع توفيق الأوضاع كجزء أساسي من خطتنا، ونعمل بشكل وثيق مع الهيئة العامة للرقابة المالية، والمحاور المتعلقة برأس المال والحوكمة وإدارة المخاطر وحماية حقوق حملة الوثائق تسير وفق الجدول الزمني المحدد.
رأس المال الحالي وخطة زيادته وتوقيتها؟
يبلغ رأس المال الحالي 550 مليون جنيه ومن المتوقع زيادته الى 600 مليون خلال شهور قليلة.
إجراءات تعزيز الحوكمة وإدارة المخاطر وحماية حقوق حملة الوثائق؟
بنينا في الشركة منظومة تقوم على الانضباط الاكتتابي والشفافية والإفصاح، وحصلنا حديثاً على شهادة الأيزو ISO 14064-1:2018 لقياس البصمة الكربونية، بعد تدقيق من جهة مستقلة مسجلة لدى الهيئة العامة للرقابة المالية. وهذا من الخطوات التي تعكس التزامنا بالمعايير الدولية. أما حماية حقوق حملة الوثائق فتبدأ من إدارة محفظة الاستثمارات بحذر والالتزام بالضوابط الرقابية
المنتجات الجديدة، وهل نتجه لمنتجات تجمع الحماية والادخار؟
نعم، نعمل على تطوير منتجات تجمع بين الحماية والادخار لتناسب شرائح مختلفة، من الأفراد إلى الشركات. دخلت شركة المهندس لتأمينات الحياة فرع التأمين الطبي لأول مرة خلال عام 2025، وحققت نتائج إيجابية منذ بداية نشاطها، حيث بلغت إيرادات عقود التأمين الطبي نحو 14 مليون جنيه، وهو ما يعكس نجاح الشركة في التوسع في فروع تأمينية جديدة وتقديم حلول تلبي احتياجات العملاء المتنوعة
وتواصل الشركة العمل على تطوير منتجاتها التأمينية وتوسيع قاعدة عملائها، مع دراسة فرص تقديم منتجات مبتكرة تجمع بين الحماية التأمينية والادخار، بما يتناسب مع احتياجات مختلف شرائح العملاء ومتطلبات السوق.
ما المنتجات المستهدفة في 2026 و2027؟
نركز على منتجات الحماية والادخار والتأمين الجماعي، ونتعامل بتحفظ مع أي منتج أو شريحة لا تتناسب مخاطرها مع التسعير أو تؤثر على استقرار المحفظة.
ماذا عن تطور منظومة التحصيل الإلكتروني وحجم الاعتماد على شركات الدفع؟
تعاونا مع فوري وضامن وخالص لتتاح للعملاء أكبر عدد من نقاط الدفع وقنوات السداد، ودائماً ندرس إضافة قنوات جديدة كلما كان ذلك مفيداً للعميل.
استخدام الذكاء الاصطناعي والبيانات في الاكتتاب والتسعير ومكافحة الاحتيال
ننظر إلى البيانات والذكاء الاصطناعي كأدوات تساعد على فهم احتياجات العملاء وتحسين التسعير والكشف المبكر عن الاحتيال، مع بقاء القرار النهائي للخبراء.
موقع الشركة على خريطة التحول الرقمي واستخدام الذكاء الاصطناعي
نحن في مسار واضح، بدأنا بتسهيل الدفع والتحصيل ونوسع باقي الخدمات تدريجياً. والذكاء الاصطناعي يدخل في المرحلة المقبلة لتسريع الإصدار وتحليل الاحتياجات ومتابعة المطالبات.
أبرز تحديات القطاع وكيف تحقق الشركات نمواً مستداماً مع المحافظة على الربحية والملاءة؟
من أبرز التحديات: ارتفاع تكاليف التشغيل، وضعف الوعي، والحاجة إلى تطوير التكنولوجيا. والنمو المستدام يتحقق بالجمع بين ثلاثة أشياء: انضباط في الاكتتاب، وكفاءة في التشغيل عبر الرقمنة، وإدارة استثمارية رشيدة تحمي الملاءة. وهذا ما تعكسه نتائج 2025 التي جمعت بين نمو الأقساط 37% وارتفاع الأرباح وحقوق المساهمين.
مستقبل تأمينات الحياة خلال ثلاث سنوات وما المطلوب لزيادة الوعي والشمول المالي
نتوقع نمواً ملحوظاً في السنوات الثلاث المقبلة، بدفع من الرقمنة والتأمين البنكي وتنامي الوعي. والمطلوب من الشركات: منتجات بسيطة وواضحة، وتسوية سريعة للتعويضات، وشفافية في التعامل. والمطلوب من الجهات التنظيمية: استمرار الحوكمة وحماية حقوق حملة الوثائق، ودعم الشمول المالي والتوعية التأمينية بالتعاون مع الاتحاد والشركات.
دور التأمين البنكي في الشمول المالي والوصول للشباب ومن لم يحصلوا على تغطية من قبل
البنوك لديها قاعدة عملاء كبيرة وثقة مستمرة، فهي قناة مهمة لإيصال التأمين إلى من لم يسبق لهم التعامل معه. والفرصة الأكبر في تصميم منتجات بسيطة ومرتبطة باحتياجات الشباب، مثل حماية الدخل والادخار المبكر، مع إجراءات إصدار سهلة ورقمية.
خطة الاستدامة والحوكمة ومنتجات أو استثمارات الاقتصاد الأخضر
حصلت الشركة على شهادة ISO 14064-1:2018 لقياس البصمة الكربونية بعد إعداد تقرير عن عام 2025 ومراجعته من جهة مستقلة مسجلة لدى الهيئة العامة للرقابة المالية. وهذه أداة نستخدمها للتعرف على فرص التحسين وتطوير ممارساتنا التشغيلية، ضمن توجهنا لدمج الاستدامة في عملنا.
ملتقى شرم الشيخ في نسخته الثامنة: لماذا المشاركة وما الأولويات وما النتائج المتوقعة؟
الملتقى منصة مهمة للقاء أطراف الصناعة معاً — شركات التأمين ومعيدو التأمين والجهات الرقابية ومزودو التكنولوجيا — وتبادل الخبرات وفتح قنوات تعاون جديدة. ومشاركتنا تعبر عن دعمنا لتطوير القطاع، ورسالتنا أن التأمين المصري ماضٍ في طريق النمو والتطوير. وأولوياتنا خلال الفعاليات: التحول الرقمي، والمنتجات الجديدة، والشراكات. ونتطلع إلى لقاءات عملية تفتح المجال لاتفاقيات وتعاون جديد.
مساحة إعلانية